자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
4~5선 하위도시가
소비시장 주도
중국 전체 소비시장의 성장 둔화세는 뚜렷하지만, 그 안에서도 성장의 몫을 가져가는 영역들이 있습니다. 소비재 시장의 성장이 어디에서 발생하고, 또 어떤 소비층이 이를 견인하는지 살펴보면 현재 중국 소비시장의 기회가 어디에 숨어 있는지도 발견할 수 있습니다.
중국 도시는 경제 규모와 발전 수준에 따라 보통 1~5선 도시로 구분합니다. 우리에게 익숙한 베이징·상하이·선전·광저우 등이 1선 도시이고, 관광지로 유명한 후난성 장자제·윈난성 리장 같은 중소도시가 5선 도시입니다.
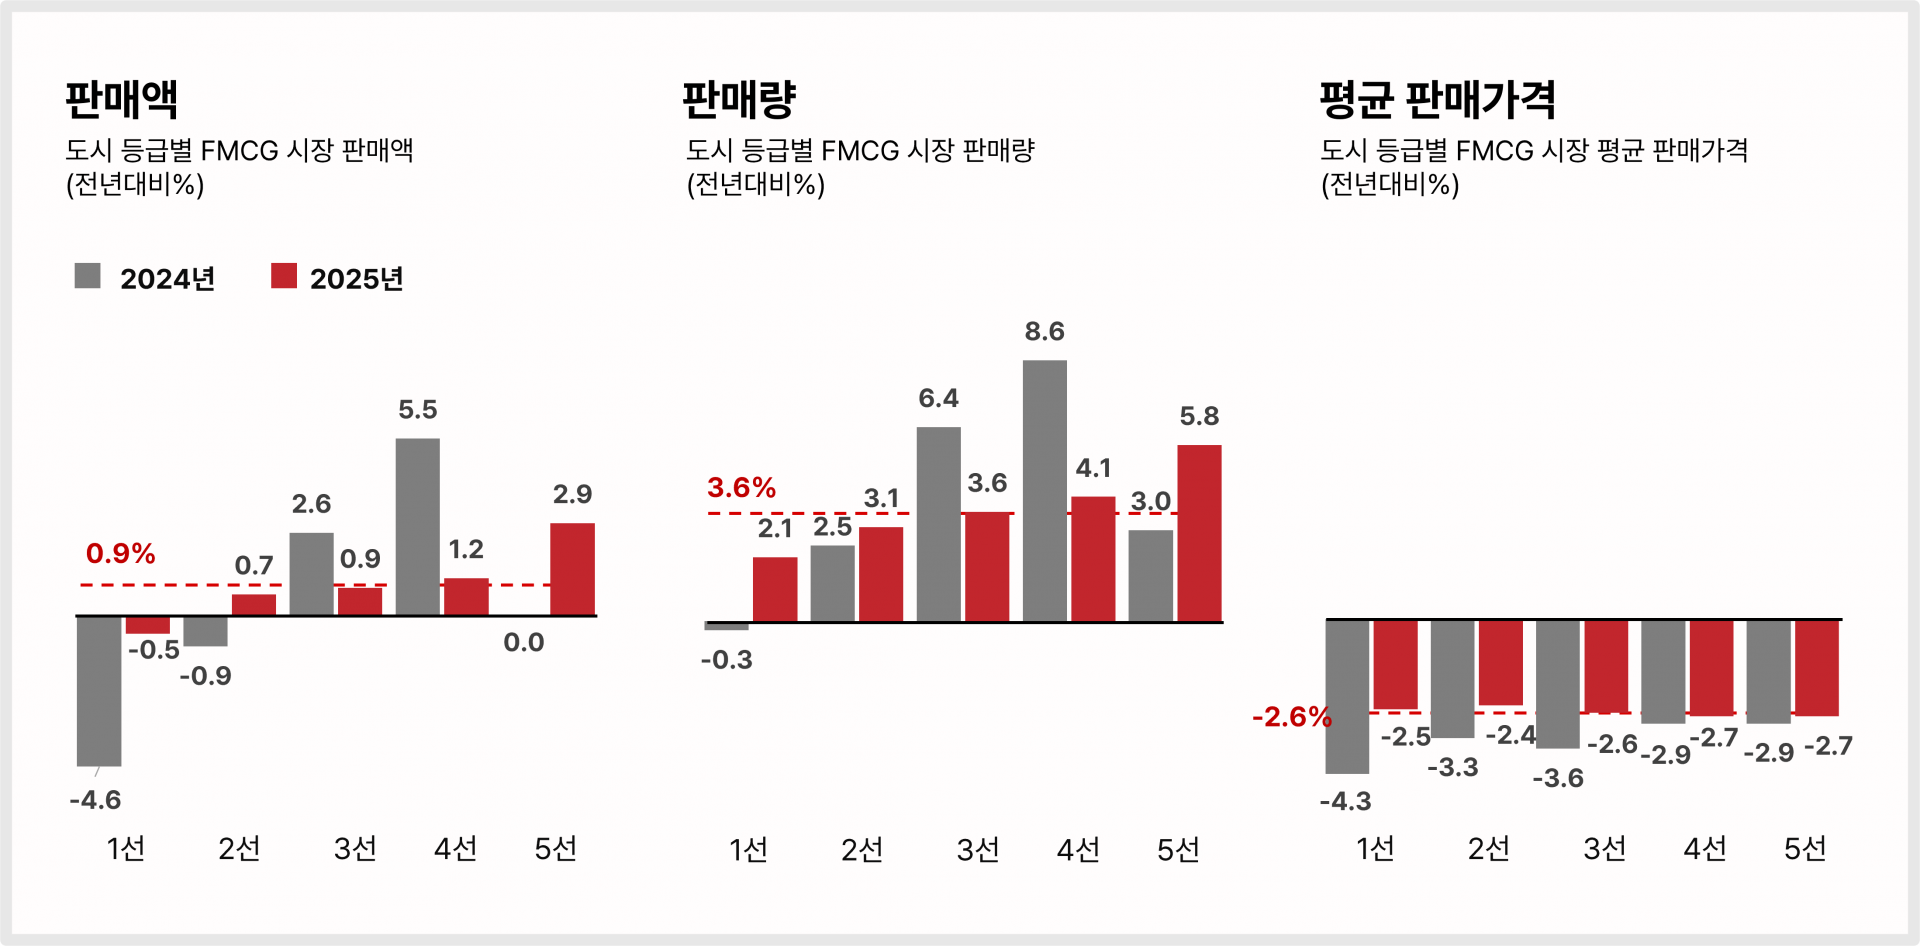
중국 FMCG 시장 성장률을 이러한 도시 등급별로 구분해 살펴보면, 흥미로운 사실을 발견하게 되는데요. 바로 하위 도시로 갈수록 성장세가 강해진다는 것입니다.
구체적으로 수치를 들여다보면, 1선 도시의 FMCG 판매액은 2024년 4.6% 감소한 데 이어, 지난해에도 0.5% 역성장했습니다. 대도시 거주 소비자들 경우 주거비를 비롯한 생활비 부담이 큰 만큼 식품과 생필품 지출을 더 보수적으로 관리하는 것으로 풀이됩니다. 항저우·허난성과 같은 2~3선 도시는 대체로 전국 평균과 비슷한 성장세를 보였습니다. 2025년 판매량은 3% 넘게 증가했지만 평균 판매가격이 각각 2.4%, 2.6% 하락하면서 판매액 성장률은 1%를 밑돌았습니다.
반면 4~5선 도시 경우 2025년 판매액이 각각 1.2%, 2.9% 증가하면서 상위 도시에 비해 높은 성장률을 보였습니다. 특히 5선 도시는 평균 판매가격이 2.7% 하락했음에도 판매량이 5.8%나 늘면서 중국 FMCG 시장의 성장에 가장 크게 기여했습니다. 중국의 4~5선 도시는 최근 도시화가 진행되면서 현대식 유통채널과 디지털 채널이 빠르게 확산되고 있고, 이로 인해 소비자들이 접할 수 있는 상품과 구매 채널도 다양해지고 있습니다. 이러한 변화가 1~2선 도시에 비해 상대적으로 활력 있는 소비시장을 형성하게 된 배경으로 풀이됩니다.
하지만 도시 등급과 관계없이 평균 판매가격이 모두 하락했다는 점은 중국 소비재 시장에 부담으로 작용하고 있습니다. 중국 소비재 시장의 성장축은 1~2선 도시에서 3~5선 하위 도시로 이동하고 있지만, 그 성장 역시 ‘가격’이 아닌 ‘판매량’에 의존하고 있는 상황입니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
중국 소비자를
'평균'으로 접근하면 안 되는 이유
중국 소비시장의 성장동인을 찾기 위해 앞에서 도시별로 접근했다면, 이번에는 가구 유형별로 살펴보겠습니다.
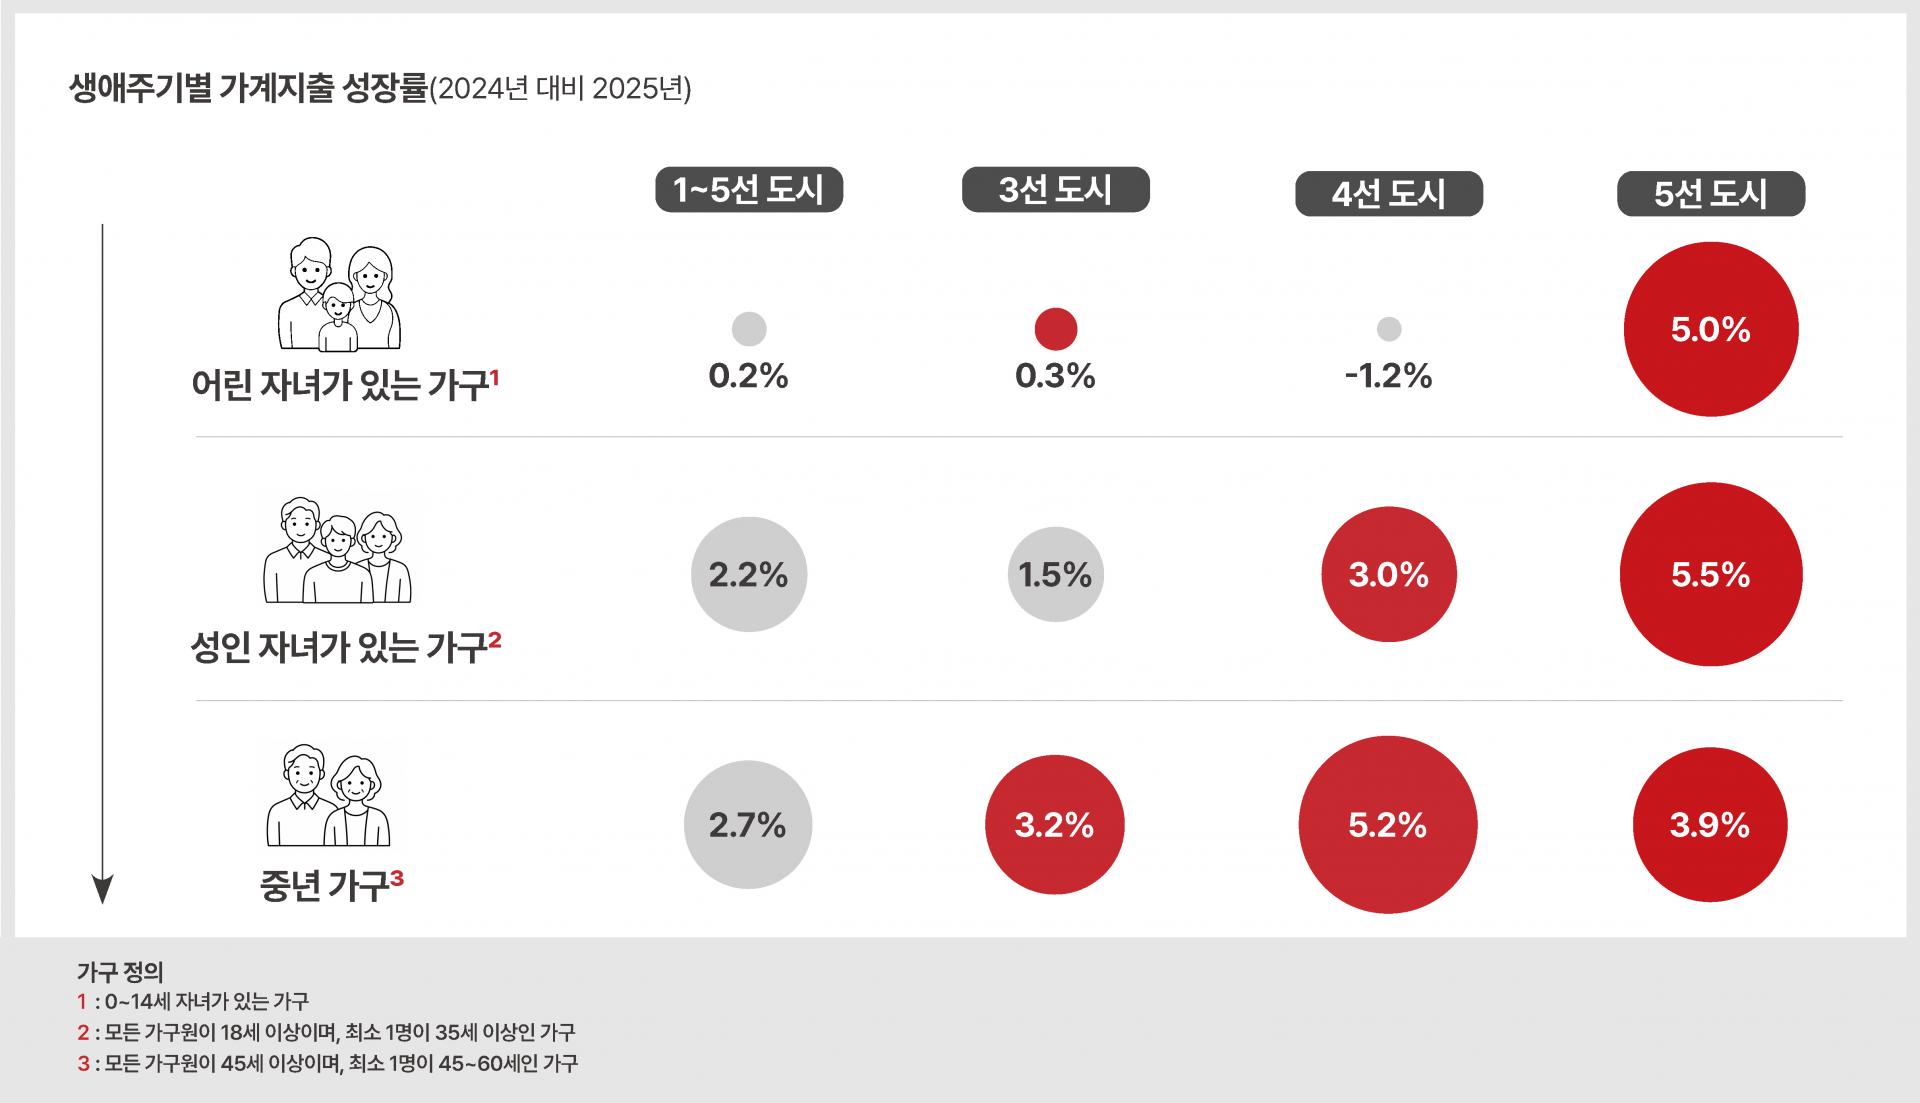
도시 등급별로는 4~5선 도시의 성장세가 두드러진 가운데 어린 자녀가 있는 가구보다 성인 자녀가 있는 가구와 중년 가구의 지출 증가세가 더 강한 것으로 나타났습니다. 1~5선 도시 전체에서 어린 자녀 가구의 지출 증가율은 0.2%에 그친 반면, 성인 자녀 가구와 중년 가구는 각각 2.2%, 2.7% 증가했습니다.
눈여겨볼 지역은 5선 도시입니다. 5선 도시는 모든 가구 유형이 평균 성장률을 웃돌았는데요. 특히 1~4선 도시의 경우 1~14세 어린 자녀가 있는 가구의 지출 금액이 -1.2~0.3% 성장에 머문 반면, 5선 도시에서는 5%나 성장했습니다. 대도시에 비해 주거·교육비 등 생활비 부담이 상대적으로 낮은 데다 자녀 관련 필수 소비를 우선하는 경향이 강하기 때문인 것으로 분석됩니다. 5선 도시는 18세 이상 성인 자녀가 있는 가구 역시 FMCG 지출 규모가 5.5% 증가해 전체 가구 유형 가운데 가장 높은 성장률을 기록했습니다.
이처럼 중국 소비시장은 도시와 가구 특성에 따라 소비의 방향과 규모가 달라지고 있습니다. 같은 어린 자녀가 있는 가구라도 전체 평균 성장률은 0.2%에 불과하지만 5선 도시에서는 5%에 이르는 점이 이를 단적으로 보여줍니다. 따라서 중국시장을 하나의 평균값을 기준으로 접근하는 전략은 유효하지 않습니다. ‘평균 소비자’라는 개념으로는 갈수록 세분화되는 중국 소비시장의 실체에 제대로 다가가기 어렵기 때문입니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
판매량 늘었어도
가격 하락으로 엇갈린 시장
FMCG 시장 내 카테고리별 현황은 어떨까요. 포장식품(packaged food), 음료(beverage), 개인용품(personal care), 가정용품(home care) 등 4개 부문으로 나눠 살펴보겠습니다.
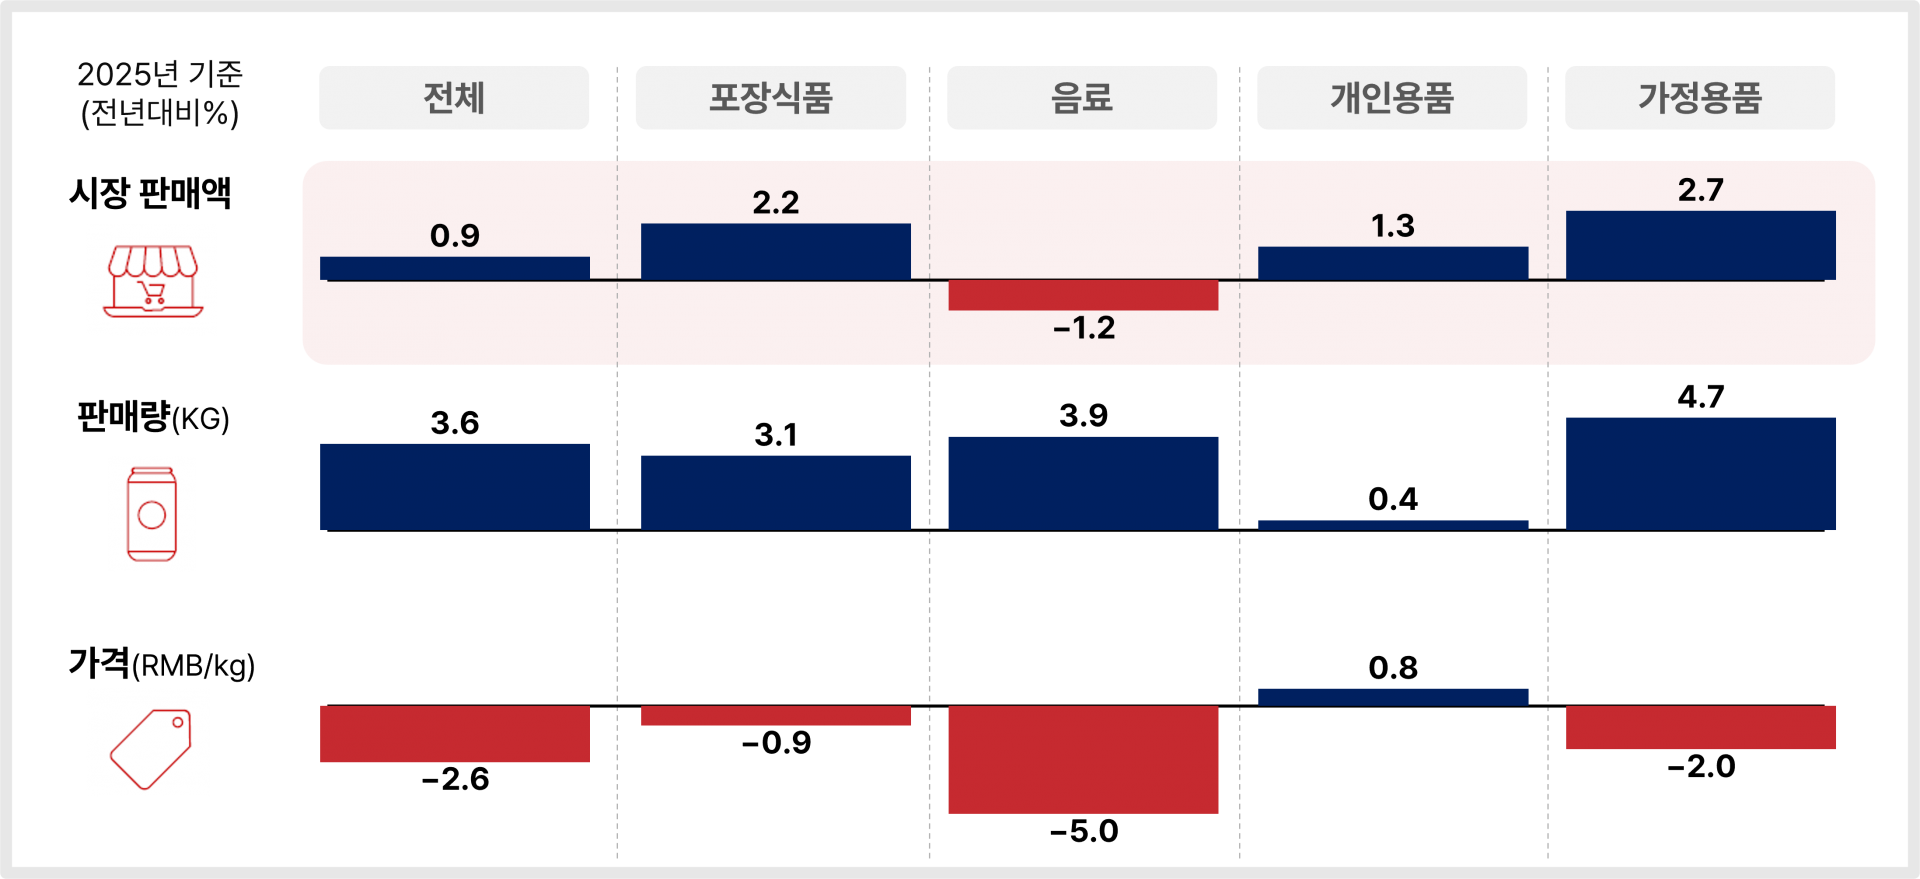
2025년 포장식품은 판매량이 3.1% 증가한 데 힘입어 판매액도 2.2% 늘며 비교적 견조한 성장세를 보였습니다. 평균 판매가격 하락 폭도 0.9%로 상대적으로 작았습니다. 품목별로는 인스턴트 라면(+6.1%), 건강기능식품(+3.5%), 영유아 조제분유(+2.3%), 비스킷(+1.8%)이 성장한 반면, 초콜릿(-3.2%) 등 일부 선택적 소비 품목은 부진했습니다.
반면 같은 식품 카테고리인 음료는 판매량이 3.9% 늘었지만 평균 판매가가 5.0%나 하락하면서 판매액은 오히려 1.2% 감소했습니다. 주스가 18.7%로 가장 높은 성장률을 기록했고, 맥주(+5.3%), 포장 생수(+4.6%), RTD 차(+3.0%)도 성장했지만, 우유(-5.0%)와 요거트(-4.9%) 등 유제품은 부진이 이어졌고, 인스턴트 커피(-1.1%)도 판매액이 감소했습니다.
가정용품은 청결·위생 수요가 지속되면서 판매량이 4.7% 증가했고 판매액도 2.7% 늘었습니다. 하지만 평균 판매가격은 2% 하락해 이 부문 역시 가격 압박에서 자유롭지 못했습니다. 세부 품목별로는 미용티슈(+3.8%), 주방세제(+1.8%), 세탁세제(+1.0%)가 성장세를 이어간 반면, 화장지(-6.8%)는 부진했습니다.
3년간 감소세를 보인 개인용품은 지난해 판매액이 1.3% 증가하며 플러스 성장으로 돌아섰습니다. 판매량 증가율은 0.4%에 그쳤지만 평균 판매가격이 0.8% 상승해 4개 부문 가운데 유일하게 가격이 오른 카테고리였습니다. 색조화장품(+4.6%), 생리대(+3.4%) 등이 매출 회복을 이끈 반면 샴푸(+1.1%), 스킨케어(+0.5%) 등 일상적인 품목의 성장세는 상대적으로 약했습니다.
4개 부문 판매현황에서 눈에 띄는 것은 음료와 개인용품의 상반된 흐름입니다. 음료는 판매량이 크게 늘고도 큰 폭의 가격 하락 탓에 역성장한 반면, 개인용품은 판매량이 거의 답보상태였지만 가격이 소폭 상승하며 플러스 성장했습니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
고성장군 vs 저성장군,
성장 속도의 양극화
카테고리별로 좀 더 세분화해 고성장군과 저성장군을 분석해보면, 중국 소비재 시장에 뚜렷한 양극화가 진행되고 있음을 알 수 있습니다.
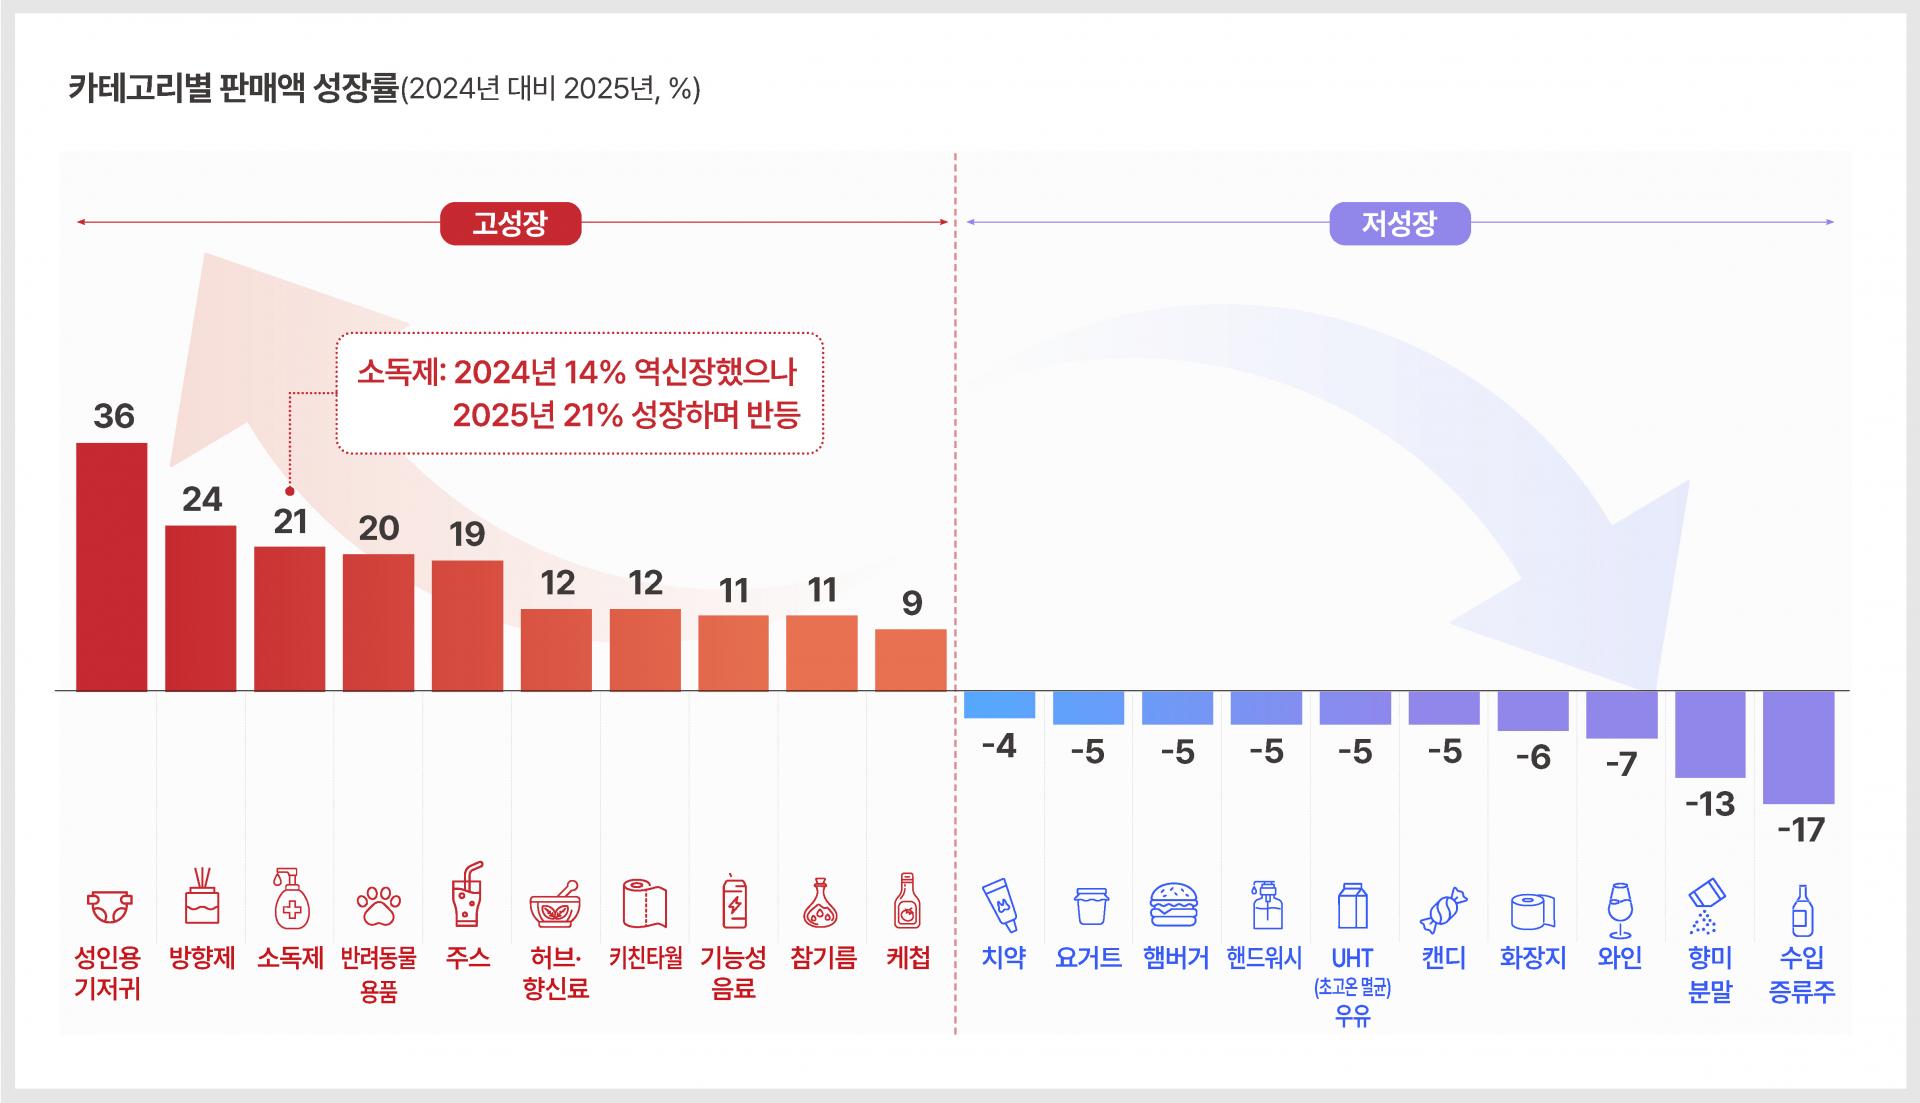
먼저 9% 이상 성장한 '고성장군'에는 건강·위생·주거환경과 관련한 카테고리들이 주로 포함됐습니다. 고령인구 증가의 영향으로 성인용 기저귀 수요가 증가하면서 판매액이 36%나 성장했고, 방향제(+24%), 반려동물 용품(+20%)도 높은 성장률을 기록했습니다. 2024년 14%나 역성장했던 소독제가 지난해에는 21% 성장한 점이 눈에 띕니다. 소독제의 판매액 증가는 기존 제품의 수요가 증가했다기보다 간편한 스프레이형 신제품이 출시되면서 시장 파이를 확대한 데 따른 것으로 분석됩니다.
케첩(9%)과 같이 중국 소비자들 사이에 사용 용도가 늘며 성장한 제품군도 주목할 필요가 있습니다. 일례로 하인즈는 중국에서 케첩을 서양 음식에 찍어 먹는 소스에서 중국의 대표 가정식인 토마토달걀볶음의 조리재료로 사용 영역을 넓혔고, 이러한 전략은 판매 확대에도 기여했습니다.
이처럼 고성장 카테고리는 중국의 인구와 가구구조 변화에서 새로운 수요를 찾거나 제품 형태 및 활용 범위를 확장했다는 공통점이 있습니다.
반면 저성장군에는 선택적 소비재뿐 아니라 일상 소비재도 다수 포함됐습니다. 수입 증류주(-17%), 와인(-7%), 사탕(-5%) 등 주로 선택적 소비 성격이 강한 품목의 감소폭이 컸고, 화장지(-6%), 멸균 우유(-5%), 핸드워시(-5%), 요거트(-5%) 등 일상적으로 구매하는 품목들도 역성장했습니다. 이들 품목의 부진은 소비 위축뿐 아니라 시장 성숙, 대체재로의 이동, 가격 하락, 소비빈도 감소 등이 복합적으로 영향을 미친 것으로 분석되는데요. 저성장 시장에서도 명확한 소비 니즈를 포착하거나 새로운 사용 상황을 만들어낸 카테고리는 두 자릿수 성장이 가능하다는 점을 되새길 필요가 있습니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
온라인 점유율 38%로 확대,
오프라인은 ‘포맷 재편’
중국 FMCG 시장의 변화는 소비자가 이용하는 채널에서도 뚜렷하게 나타나고 있습니다.
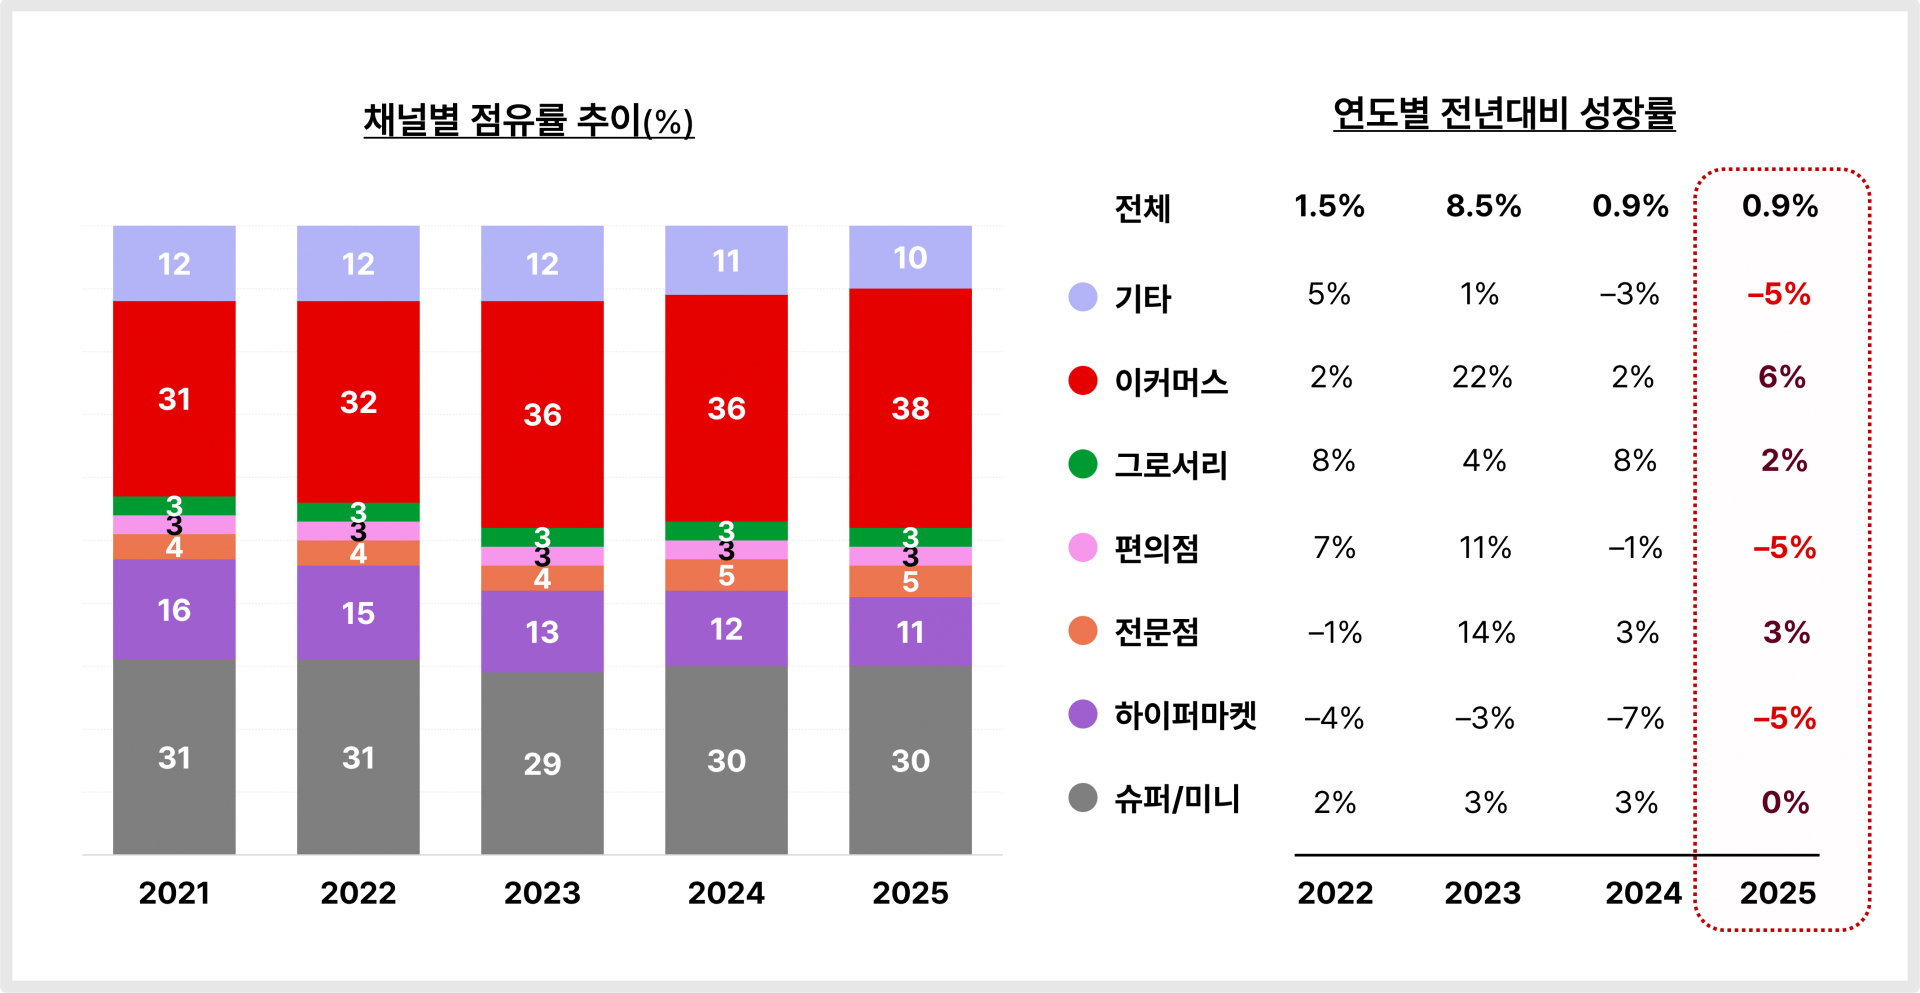
상품구색과 편의성, 가격 대비 가치를 중시하는 소비자가 늘면서 온라인 영향력은 더욱 커지고 있습니다. 2025년 도시 소비자들의 FMCG 지출에서 이커머스 채널이 차지하는 비중은 38%까지 확대됐고, 지출 규모도 6% 늘었습니다.
오프라인의 경우 업태별로 성장세가 엇갈리고 있습니다. 전체 시장 점유율 30%로 오프라인 가운데 시장 규모가 가장 큰 슈퍼마켓과 소형 매장은 2025년 성장률 0%를 기록하며 시장 규모를 유지하는 데 그쳤습니다. 식료품점과 전문점은 각각 2%, 3%로 완만한 성장세를 이어가며 오프라인 소비가 보다 세분화된 포맷으로 분산되는 흐름을 보였습니다.
반면 하이퍼마켓 점유율은 2021년 16%에서 2025년 11%로 하락했고, 성장률도 -5%를 기록하며 중국 소비시장에서 입지가 계속 축소되고 있습니다. 가격 경쟁력이 약한 편의점 역시 5% 역신장했습니다.
이처럼 중국 오프라인 시장이 대형점 중심에서 소비 목적과 가격 경쟁력에 특화된 다양한 포맷으로 분화됨에 따라 소액·고빈도 구매에 맞춘 용량과 가격, 상품 구성의 세분화가 갈수록 중요해지고 있습니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
즉시배송 소매시장의 급성장
중국 유통채널에서 일어나고 있는 큰 변화 중 하나는 즉시배송 소매시장이 급성장하고 있다는 점입니다.
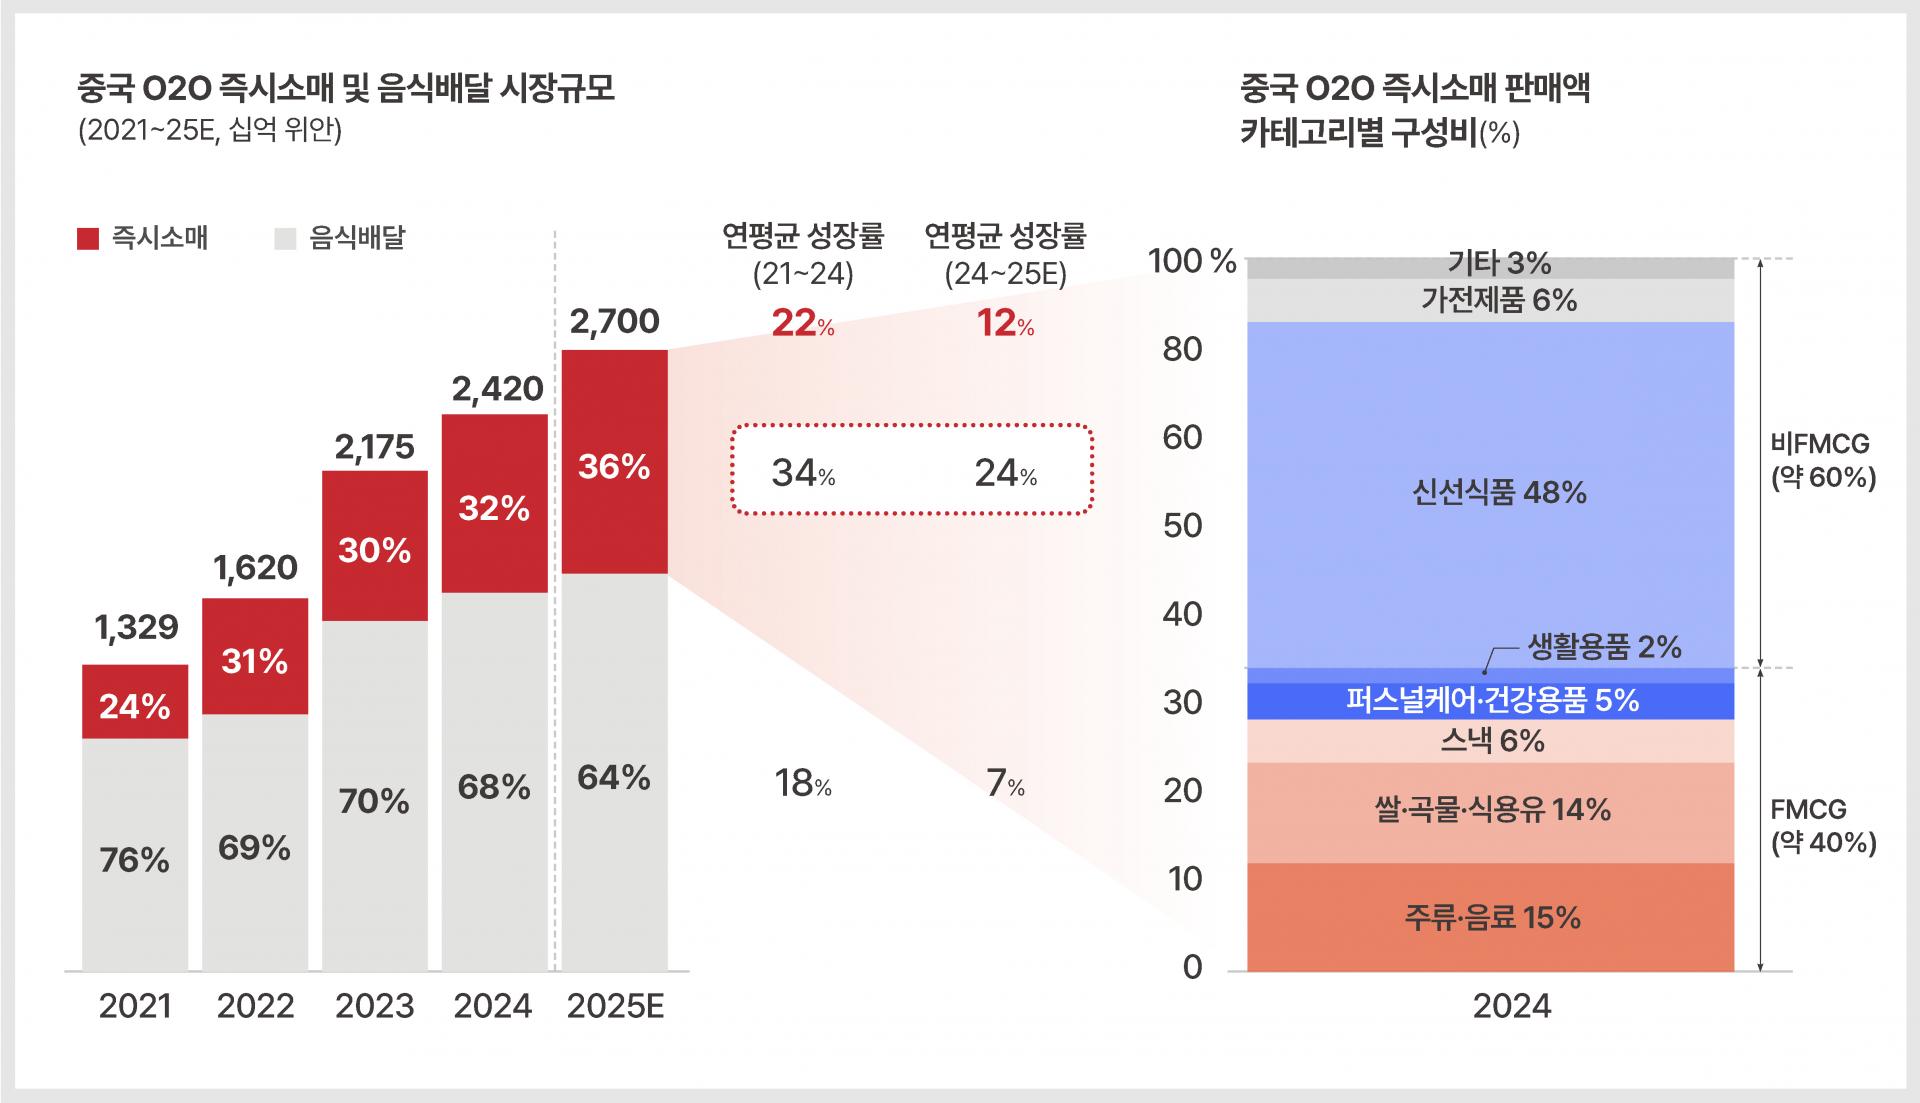
중국 O2O(음식배달+즉시소매) 시장 규모는 2021년 약 1조 3천억 위안에서 2025년에는 약 2조 7천억 위안으로 4년 사이 두 배로 확대된 것으로 추정됩니다.
특히 음식배달보다 즉시배송 소매(instant retail)의 성장세가 두드러집니다. 2021~2024년 즉시배송 소매의 연평균 성장률은 34%로 음식배달의 18%를 크게 웃돌았습니다. O2O 시장에서 즉시배송 소매가 차지하는 비중도 2021년 24%에서 2025년 36% 수준까지 확대된 것으로 추정됩니다.
중국 즉시배송 소매시장에서 FMCG가 차지하는 비중은 약 40%에 이르며, 소비자의 이용 목적도 신선식품이나 생필품 구매에서 다양한 일상 소비로 넓어지고 있습니다. 실제로 빵(+34%), 주스(+23%), 영양보충제(+22%), RTD 차(+22%) 등 다양한 FMCG 품목이 높은 성장률을 기록했습니다.
이처럼 중국 O2O 시장은 음식배달 중심에서 다양한 실물상품을 빠르게 받아보는 일상적인 쇼핑 채널로 영역을 넓혀가고 있습니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
가치 소비 타고 부상하는 채널
스낵 전문점, MWC, DS
한편 성장세가 둔화된 오프라인 시장에서도 가치 소비 트렌드를 타고 새로운 포맷들이 부상하고 있습니다.
스낵 할인점, 회원제 창고형 매장, 디스카운트 스토어가 대표적인데요. 이들 업태는 운영 방식도, 타깃도 다르지만, 전통적인 오프라인 유통업체들이 전반적으로 정체된 가운데서도 눈에 띄는 성장세를 보여주고 있습니다.
① 스낵 할인점 :
3~4선 도시 중심으로 빠르게 확산
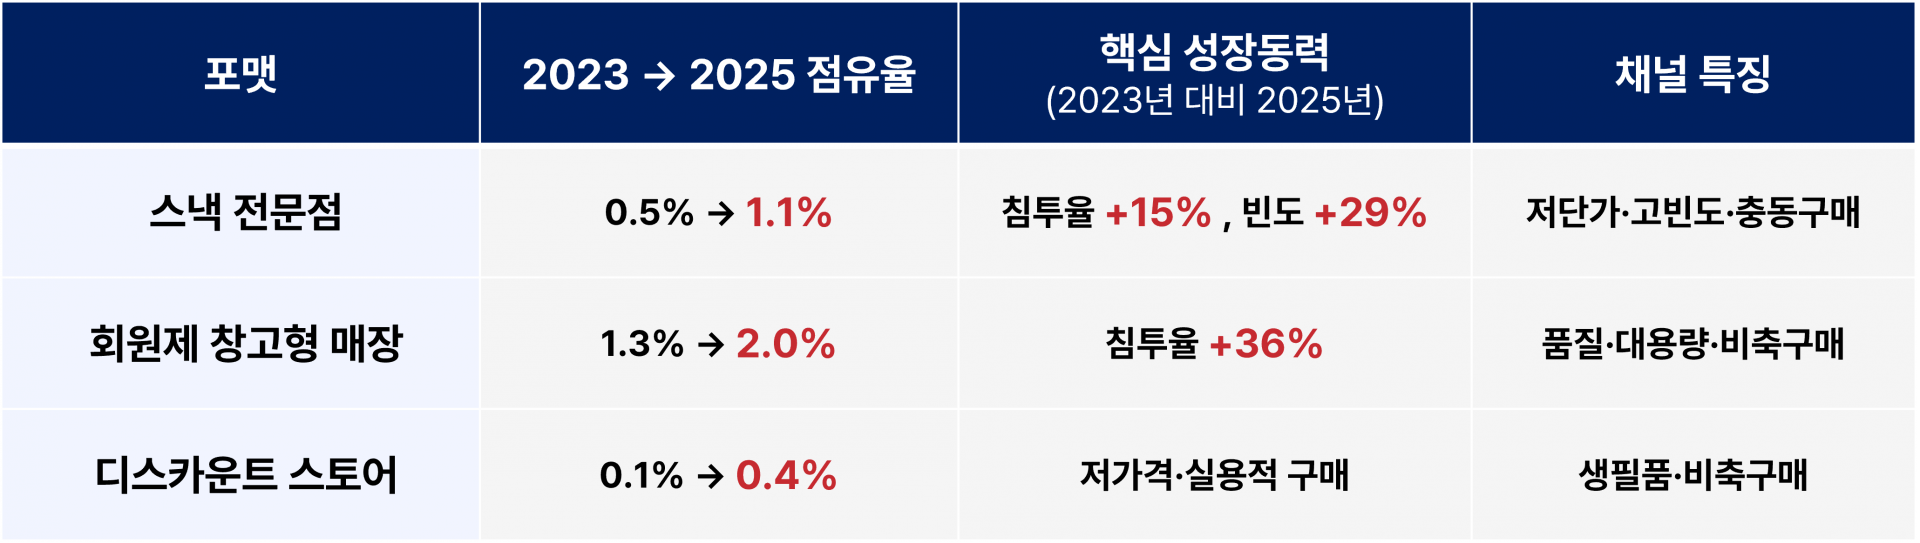
가장 흥미로운 채널은 '스낵 할인점' 혹은 '간식 전문점'으로 불리는 신흥 채널입니다. 약 100~200㎡(약 30~60평) 규모의 매장에서 과자류를 중심으로 견과류, 음료, 베이커리, 간편식 등 3천~4천 개 SKU를 취급하는 스낵 할인점은 최근 중국 오프라인 시장에서 가장 주목받는 포맷 가운데 하나입니다. 가격이 저렴하고, 신상품 회전이 빨라 젊은 층은 물론, 중장년층에게도 부담없이 자주 들러 소소한 간식을 소비하는 채널로 자리잡고 있죠. 주로 유동인구가 많은 상권 중심으로 빠르게 매장이 늘어 전체 FMCG 유통시장에서 차지하는 채널 비중도 2023년 0.5%에서 2025년 1.1%로 두 배 이상 확대됐습니다.
지난해 구매자 침투율은 2023년보다 15%, 구매 빈도는 29% 증가해 신규 고객 유입뿐 아니라 기존 고객의 이용률도 함께 늘고 있는데요. 특히 대도시보다는 3~4선 도시에서의 성장성이 두드러집니다. 2023~2025년 3~4선 도시에서 스낵 할인점의 연평균 성장률은 약 65%로, 1선 도시의 약 17%를 크게 웃돌았습니다. 상대적으로 낮은 점포 운영비와 소비자들의 높은 가격 민감도, 새로운 상품을 저렴하게 즐기려는 소비 수요가 맞물리면서 하위급 도시가 핵심 성장시장으로 부상하고 있습니다.
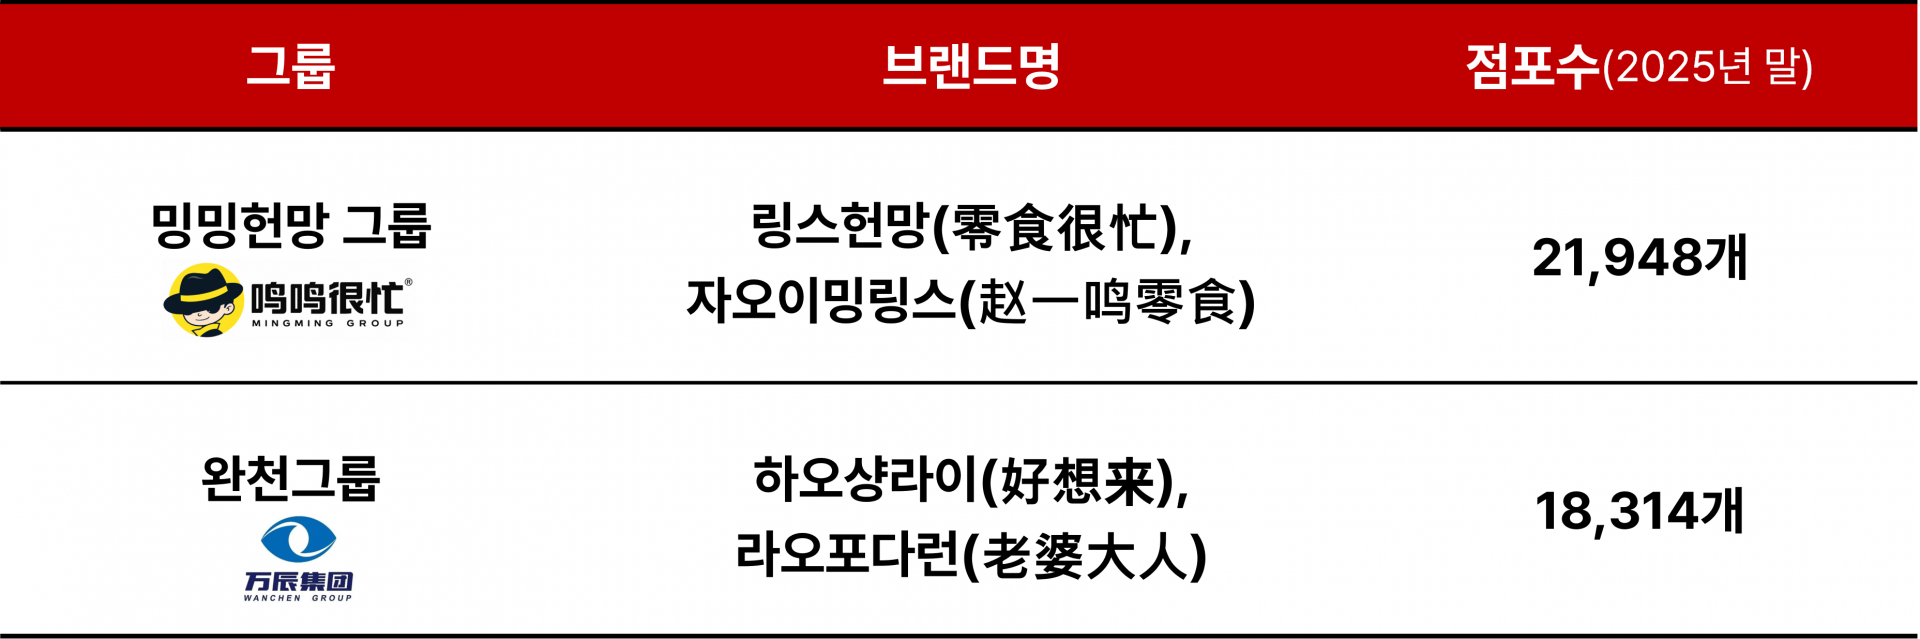
현재 스낵 할인점 시장을 주도하는 곳은 밍밍헌망그룹(鸣鸣很忙集团)과 완천그룹(万辰集团)입니다. 밍밍헌망그룹은 링스헌망(零食很忙)과 자오이밍링스(赵一鸣零食) 두 브랜드를 중심으로 2025년 말 기준 2만 1,948개점을 운영하고 있고, 하오샹라이(好想来)와 라오포다런(老婆大人) 등을 운영하는 완천그룹은 1만 8,314개점까지 매장망을 확대했습니다.
중국의 대표적인 스낵 전문점 '링스헌망(사진 : 밍밍헌망)'
자료 : 각사 연간 보고서
② 회원제 창고형 매장 :
중상위 소득층 중심으로 이용 확대
글로벌 소매시장에서 회원제 창고형 매장(Membership Wholesale Club)이 합리적인 가치소비 채널로 자리 잡았듯, 중국에서도 낮은 가격에 품질 좋은 상품을 구매하려는 도시 중상위 소득층을 중심으로 인기를 얻고 있습니다. 특히 2025년에는 구매자 침투율이 2023년 대비 36% 증가하면서 회원제 창고형 매장을 이용하는 소비자층이 확대됐고, FMCG 시장 내 채널 점유율도 2023년 1.3%에서 2025년 2.0%로 상승했습니다.
중국에서 MWC 시장을 주도하는 곳은 월마트의 샘스클럽(Sam’s Club)과 코스트코(Costco) 등 글로벌 기업들입니다. 샘스클럽은 2025년 중국 내 매장을 63개까지 확대했고, 코스트코는 7개점을 운영하고 있습니다. 중국에서 회원제 창고형 매장은 구매력이 높은 대도시를 중심으로 성장해 왔는데요. 2020년에는 알리바바 계열의 허마가 ‘허마X회원점’을 론칭하며 시장에 뛰어들어 한때 10개점까지 확대했지만, 2025년 8월 사업에서 완전히 철수하면서 현재 샘스클럽의 시장 지배력이 더욱 커졌습니다.
③ 디스카운트 스토어 :
저가격을 구현하는 새로운 모델 확산
세 번째 성장 채널은 디스카운트 스토어(discount stores)입니다. 지금의 디스카운트 스토어 성공 모델을 만든 기업이 바로 독일의 알디(Aldi)입니다. 상품 소싱부터 구성, 매장 운영까지 극도의 효율화를 통해 압도적인 저가격을 실현하는 업태로, 압축된 SKU와 높은 PB 비중을 특징으로 합니다.
중국에서는 이러한 하드 디스카운터를 비롯해 브랜드 재고를 저렴하게 판매하는 오프프라이스(off-price) 모델까지 다양한 할인 포맷이 성장하고 있습니다. 전체 FMCG 유통시장에서 디스카운트 스토어가 차지하는 비중은 아직 작지만 빠르게 확대돼 2023년 0.1%에서 2025년 0.4%로 2년 만에 네 배로 상승했습니다.
중국의 대표적인 디스카운트 스토어는 하오터마이(HotMaxx·好特卖)로, 2025년 약 900개 매장을 운영하고 있습니다. 브랜드 과잉재고나 이월상품 등을 매입해 대폭 할인 판매한다는 점에서 중국판 'TJ맥스(TJ Maxx)'라고 할 수 있죠. 이 외에도 하이터거우(HitGOO), 허마의 저가 슈퍼마켓 '차오허쏸NB(超盒算NB)', 독일의 알디(Aldi) 등이 중국 디스카운트 스토어 시장의 주요 주자들로 꼽히는데요. 하오터마이와 하이터거우가 브랜드 재고를 활용하는 오프 프라이스 모델이라면 차오허쏸NB와 알디는 PB와 SKU 효율화 등을 기반으로 한 하드디스카운트 모델이라는 점에서 차이가 있습니다.
현재 중국 유통시장에서 주목받고 있는 스낵 할인점, 회원제 창고형 매장, 디스카운트 스토어 세 업태는 모두 가격 대비 가치를 중시하는 중국 소비자들의 니즈에 맞는 사업구조를 갖고 있다는 공통점이 있습니다. 단순히 싼 제품을 파는 채널이 아니라 대량 매입과 빠른 상품 회전, 회원제와 차별화 상품, PB와 SKU 효율화, 재고상품 매입 등 각기 다른 방식으로 가격 경쟁력을 만들어내는 포맷들이 동시에 성장하고 있는 것이죠.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
PB, 저가대안에서
프리미엄까지 확대
회원제 창고형 매장과 디스카운트 스토어의 부상은 자연스럽게 PB(Private Brand) 확대로 이어지고 있습니다. 두 업태 모두 PB를 활용해 가격 대비 높은 가치를 제공하는 사업모델인 데다, 이러한 PB의 강점이 중국 소비자들의 가치 지향적 소비와 맞아떨어지면서 두 업태 외 다른 유통채널에서도 PB 구입이 확대되고 있는데요.
최근 중국 PB 시장에서는 빠른 성장과 가격대 다변화라는 두 가지 변화가 뚜렷하게 나타나고 있습니다.
중국 소비재 시장에서 PB가 차지하는 비중은 아직 작지만 성장 속도는 빠릅니다. 중국 도시 FMCG 시장에서 PB 비중은 2023년 1.0%에서 2024년 1.3%, 2025년 2.0%로 2년 만에 두 배로 확대됐고, 2025년 PB 지출액도 전년 대비 57% 증가했습니다.
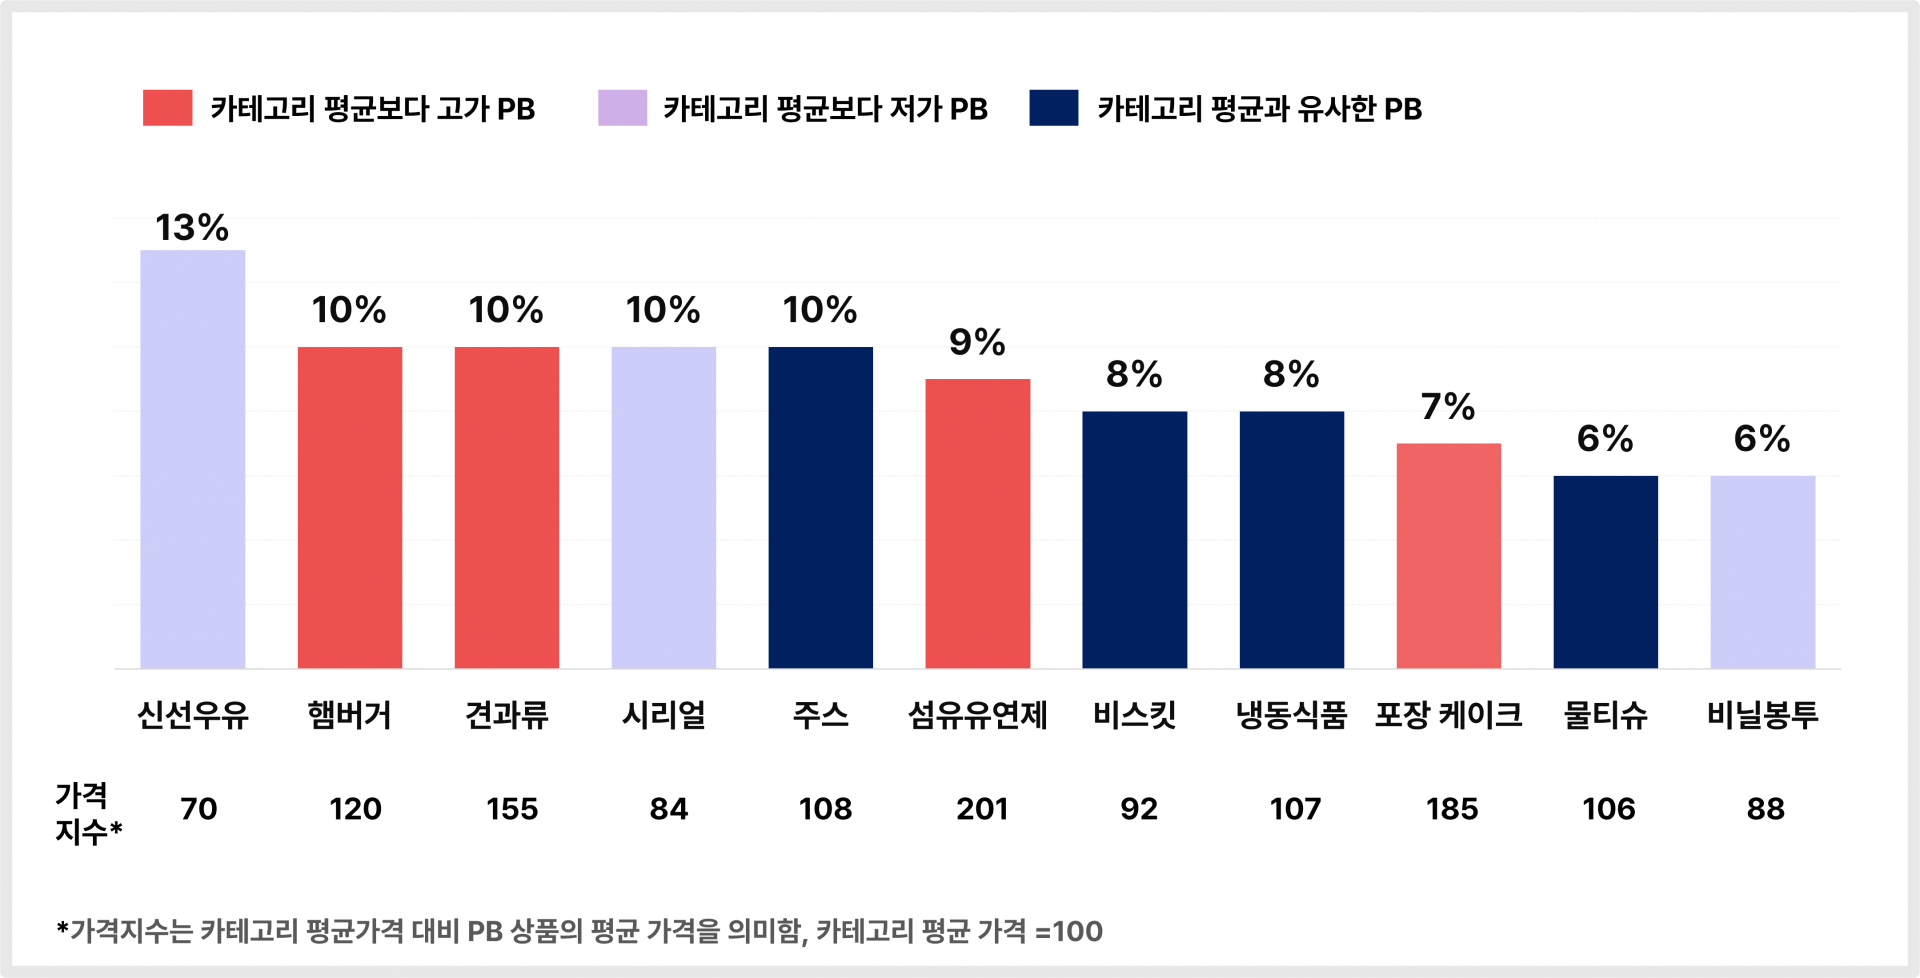
PB 비중이 높은 카테고리를 살펴보면 신선우유가 13%로 조사 대상 가운데 가장 높았고, 햄버거·견과류·시리얼·주스에서도 PB 비중이 10% 안팎까지 높아졌습니다. 유통업체가 가격과 품질, 상품 차별화 역량을 확보한 카테고리를 중심으로 PB 구매가 확대되고 있는 것으로 보입니다.
또 한 가지 주목할 변화는 PB의 가격대가 저가에서 프리미엄까지 넓어지고 있다는 점입니다. 신선우유와 시리얼처럼 카테고리 평균보다 저렴한 PB가 있는 반면, 견과류·햄버거·섬유유연제·소프트케이크는 평균보다 높은 가격대에 판매되고 있습니다. 가격 경쟁력뿐 아니라 품질과 상품 차별화를 강조한 프리미엄 PB도 등장하면서, 중국 PB는 ‘저렴한 대체 상품’에서 해당 유통업체의 차별화 상품으로 역할이 확대되고 있습니다.
2025년 중국 PB 비중은 2%로 글로벌 평균 17%, 서유럽 41%와 비교하면 매우 낮은 수준이지만, 그만큼 향후 성장 여지가 큰 것으로 평가됩니다.
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
가격 하락 이어지며
올해 1분기 판매액 역성장
2026년 1분기 중국 FMCG 시장은 평균 판매가격 하락세가 이어진 데다 판매량 증가율도 1.3%에 그치면서 전체 판매액이 1.3% 감소했습니다. 2025년에도 평균 판매가격이 하락했지만 판매량이 3.6% 증가하며 시장의 성장을 지탱한 반면, 올해 1분기에는 판매량 증가세마저 크게 둔화되면서 가격 하락분을 상쇄하지 못했는데요.
부문별로 보면 포장식품은 2026년 1분기 판매액이 전년 동기 대비 1% 증가하며 주요 FMCG 4개 부문 가운데 가장 견조한 모습을 보였습니다. 반면 음료 부문은 2.9% 역성장했고, 2025년 1.3% 성장했던 개인용품 역시 올 1분기에는 1.4% 감소하며 마이너스로 전환됐습니다. 가정용품은 판매액이 3% 감소해 4개 부문 가운데 가장 큰 폭의 하락세를 나타냈으며, 특히 화장지(-10.2%)와 주방세제(-6.7%) 등 일상적인 생활용품의 부진이 두드러졌습니다.
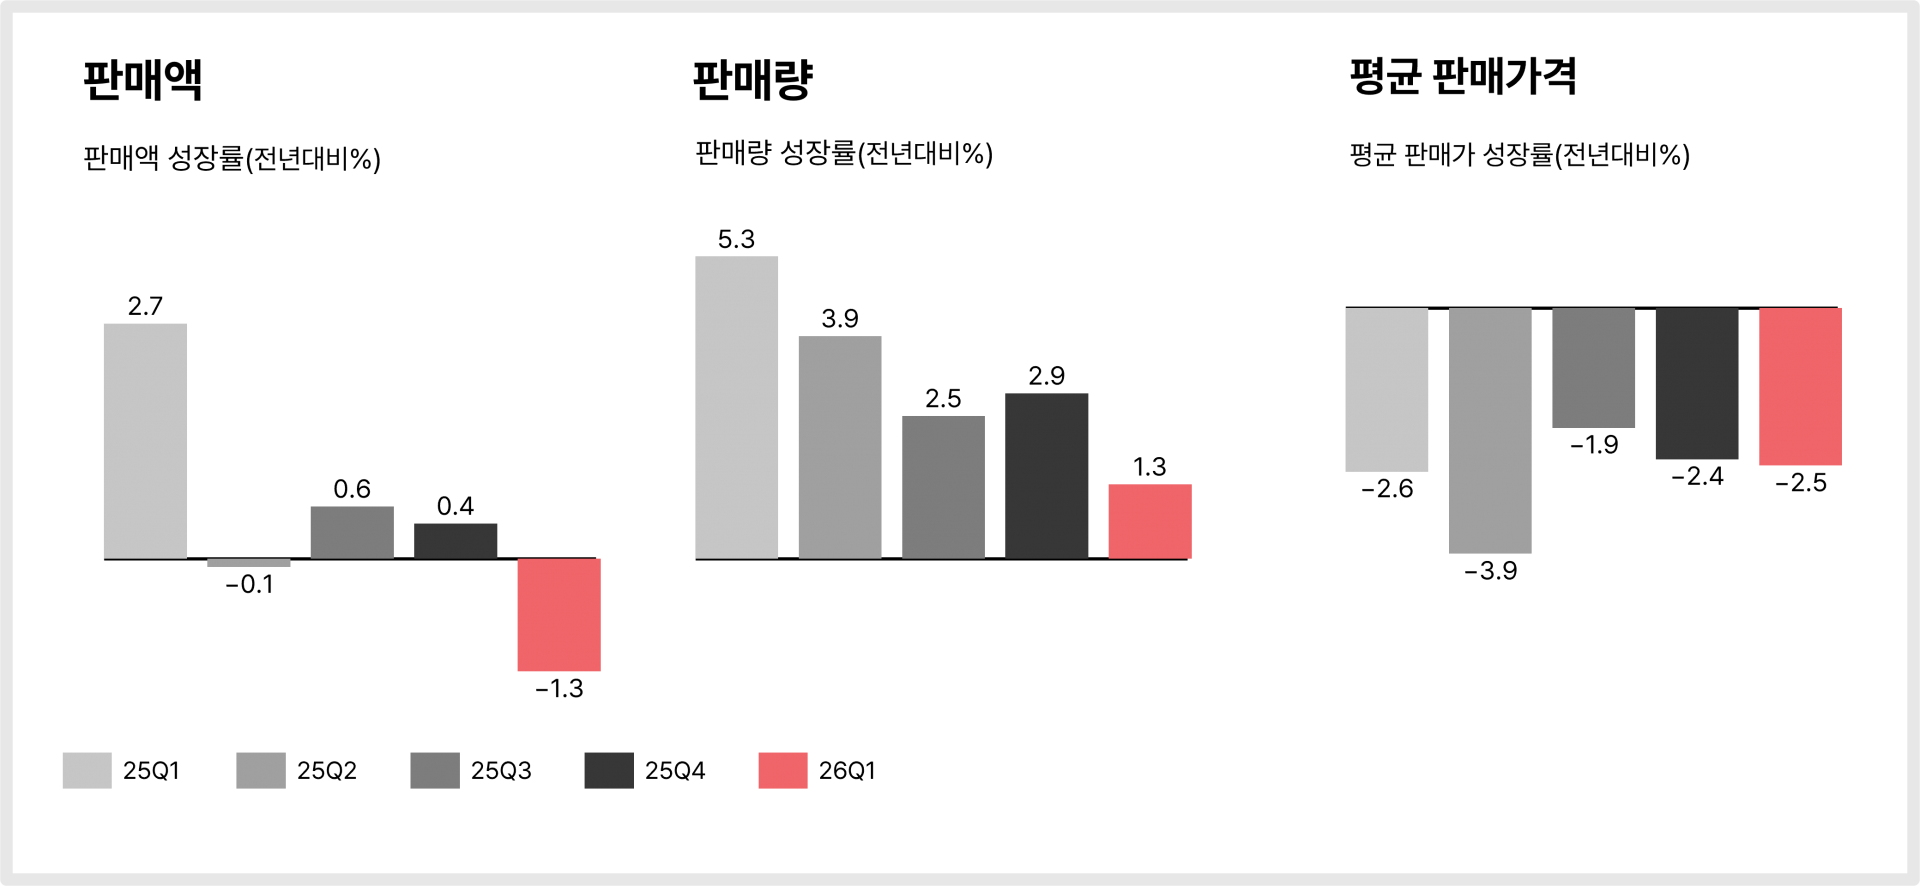
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
주 : 전체 FMCG 대상(신선식품 제외)
‘가치’ 중심으로 재편되는 중국 소비시장
중국 FMCG 시장은 전반적인 상품가격 하락 속에서 판매량에 의존한 성장을 이어가고 있습니다. 소비자들이 불필요한 지출을 줄이고 가격 대비 가치를 중시하면서 일상적인 식품·음료 구매는 중저가 제품으로 이동하는 반면, 일부 뷰티·퍼스널케어에서는 프리미엄 소비를 유지하는 ‘선택적 프리미엄화’ 성향도 나타나고 있습니다.
소비재 시장의 성장축도 과거 1~2선 도시에서 4~5선 도시로, 젊은층에서 중장년·고령 가구로 이동하고 있습니다.
이처럼 중국 경제가 고성장기를 지나 저성장 국면에 진입하면서 기업들에게는 소비자의 니즈와 구매 목적, 이용 채널, 가격 대비 가치 기준을 더욱 세분화해 접근하는 전략이 중요해지고 있는데요. 향후 중국 FMCG 시장에서는 가격 경쟁력이 높은 중저가 제품과 차별화된 가치를 갖춘 프리미엄 제품으로 수요가 나뉘는 소비 양극화가 더욱 심화될 전망입니다.
<자료출처>
1. 레이터월드패널 바이 뉴머레이터, 베인&컴퍼니
2. 중국 국가통계국
ⓒ Retail Talk
1. 리테일톡에 게재된 모든 콘텐츠에 대한 저작권은 리테일톡과 콘텐츠 제휴사에 있습니다.
2. 리테일톡은 유통업계의 다양한 관점을 공유하기 위해 외부 전문가 기고를 게재하며, 외부 필진의 원고 내용은 리테일톡의 편집 방향 및 공식 입장과 다를 수 있습니다.
3. 무단복제와 무단전재를 금합니다.


정리 : 윤은영 리테일트렌드랩 소장
자료제공 및 감수 : 월드패널 바이 뉴머레이터 심영훈 본부장
중국 소비시장의 신 성장동력,
하위도시·스낵 할인점·PB
중국 소비시장은 지금 큰 변화를 겪고 있습니다. 오랜 기간 지속된 빠른 인구 증가와 소득 상승의 시대가 지나면서 소비시장은 성장 둔화 국면으로 접어들었습니다. 여기에 내수부진과 디플레이션 압력 등 경기 하방 요인까지 더해지며 소비자들의 구매 행태에도 변화가 나타나고 있죠.
이렇듯 그동안 외형을 키워온 동력들이 약화되는 한편, 새로운 동력들이 부상하고 있는데요. 현재 진행 중인 중국의 인구구조 및 가구 변화 역시 향후 중국 소비시장의 방향을 결정할 중요한 변수가 될 것으로 보입니다. 월드패널 바이 뉴머레이터와 베인&컴퍼니가 공동 발행한 '중국 쇼퍼 리포트 2026' 보고서를 통해 중국 소비자들의 소비 패턴이 어떻게 변화하고 있으며, 향후 시장은 어떤 방향으로 전개될지 알아보겠습니다.
1. 조사방식 : 월드패널 바이 뉴머레이터의 중국 소비자 구매행동 데이터 기반(중국 1~5선 도시 소비자 대상), 베인&컴퍼니 분석2. 조사대상 : 포장식품(packaged food), 음료(beverage), 개인용품(personal care), 가정용품(home care) 4개 부문, 27개 카테고리
3. 용어설명 : 본문 중 언급되는 판매액, 판매량, 평균 판매가격 등은 월드패널 바이 뉴머레이터의 분석을 바탕으로 하며, 중국 전체 소비재 시장 상황과 100% 일치하지 않을 수 있습니다. 본문의 평균 판매가격(ASP ; Average selling price) 하락은 실제 제품 가격 하락 뿐만 아니라 더 저렴한 브랜드나 상품, 유통채널로 이동한 효과를 포함합니다.
4. 참고 : 본 기사에 활용된 데이터는 FMCG(일용소비재) 기준이며 신선식품, 의류, 가전, 여행, 외식 등은 제외되며, 월드패널 바이 뉴머레이터와 베인&컴퍼니의 공동보고서를 바탕으로 작성되었습니다.
‘세계의 공장’에서 ‘세계 최대 소비시장’을 향해 달려가던 중국 소비시장의 성장세가 최근 눈에 띄게 둔화되고 있습니다.
중국 국가통계국에 따르면, 중국 소매판매액 성장률은 2024년과 2025년에 연이어 3%대를 기록하더니 올 상반기에는 1.3%까지 낮아지며 저성장 기조가 더욱 뚜렷해지고 있습니다. 2021년까지 두 자릿수 증가율을 기록하며 소매시장을 이끌었던 온라인 시장 역시 2022년을 기점으로 성장세가 급격히 둔화돼 올 상반기에는 4.8% 성장에 머물렀습니다.
이처럼 오프라인의 부진을 보완해왔던 온라인 채널마저 성장세가 꺾이면서 중국 소매시장은 온·오프라인 모두 성장동력이 약화된 모습입니다.
그림 1 : 중국 소매시장 규모 및 성장률 추이
자료 : 중국 국가통계국, 'Total Retail Sales of Consumer Goods'
주 : 자동차, 외식 합계
그림 2 : 중국 온라인 소매시장 규모 및 성장률 추이
자료 : 중국 국가통계국, 'Online Retail Sales of Goods'
인구감소와 디플레이션으로
성장동력 약화
중국 소비자들의 일상적인 소비 흐름을 보여주는 FMCG(Fast-Moving Consumer Goods ; 일용소비재) 시장은 어떨까요.
월드패널 바이 뉴머레이터 데이터에 따르면, 2025년 중국 도시 지역(1~5선 도시) 소비자들의 전체 FMCG 구매액은 전년 대비 단 0.9% 증가하는 데 그치면서 팬데믹 이후 한 자릿수 초반대의 낮은 성장세가 지속됐습니다. 지난해에 이어 2년 연속 1% 성장률을 넘지 못한 건데요. 이 같은 중국 소비시장 정체의 주요 요인은 인구구조의 변화와 디플레이션에서 찾을 수 있습니다.
2025년 중국 소비자물가 상승률은 2월 -0.7%까지 떨어진 뒤 5월까지 4개월 연속 마이너스를 기록했고, 반짝 상승하더니 8~9월에 다시 마이너스로 전환되는 등 일 년 내내 디플레이션 압력이 이어졌습니다. 2026년 들어 7개월 연속 플러스 상승률을 기록하며 물가 하락세는 다소 완화됐지만, 아직까지 안정적인 상승 흐름에 접어들지는 못했습니다. 이렇듯 저물가 기조가 지속되면서 소비재 기업들은 제품 가격을 올리기 어려워졌고, 그만큼 매출을 늘리는 데도 제약을 받았습니다.그림 3 : 중국 소비자물가 상승률 추이(%)
자료 : 중국 국가통계국, Consumer Price Index
중국 소비시장의 가장 큰 동력이었던 인구수도 감소세에 접어들었습니다.
중국 인구수는 2021년 14억 1,260만 명에서 2025년 14억 489만 명으로 4년간 0.5%가 줄었습니다. 이는 소비재 기업들이 더 이상 자연 증가하는 수요에 기대 제품 판매량을 늘릴 수 없는 환경에 직면했음을 의미합니다.
인구감소와 함께 고령인구 증가와 가구 규모 축소라는 구조적 변화도 진행 중이죠. 2025년 기준 중국의 65세 이상 인구 비중은 15.9%로 10년 전 10.5%에서 5.4%P 증가했고, 평균 가구원 수는 2020년 2.62명에서 2025년 2.52명으로 줄었습니다.
디플레이션과 인구감소, 그리고 고령화와 같은 중국의 구조적 변화들은 소비자들의 가치지향 구매패턴을 고착화시키고, 기업의 전략에도 영향을 미치고 있는데요.
구체적으로 소비시장이 어떻게 변화하고 있는지 살펴보겠습니다.
그림 4 : 연도별 중국 인구수 추이
자료 : 중국 국가통계국, 총 인구수
중국 소비시장의 판을 바꾸는
세 가지 흐름
중국 시장의 변화 방향을 제대로 이해하기 위해서는 현재 중국의 FMCG 시장에서 관찰되는 세 가지 특징을 새겨둘 필요가 있습니다.
첫째, 소비시장이 성숙기에 진입하면서 낮은 성장률이 ‘뉴노멀’로 자리 잡았습니다. 더 이상 과거와 같은 두 자릿수 성장을 기대하기 어려워졌죠.
둘째, 중국 소비자들은 코로나19에 이어 부동산 경기침체까지 거시경제의 불확실성을 연이어 겪으면서 이전보다 소비에 한층 신중한 태도를 보이고 있습니다. 지출을 자제하고 저축에 무게를 두며, 가계 예산도 더 꼼꼼하게 관리합니다.
셋째, 중국 소매시장의 유통채널과 경쟁구도가 빠르게 재편되면서 기업들의 가격 결정력이 약화되고 있습니다. 시장 점유율을 지키기 위해서는 가격 인상보다 가격 경쟁에 대응해야 하는 상황이 된 것입니다.
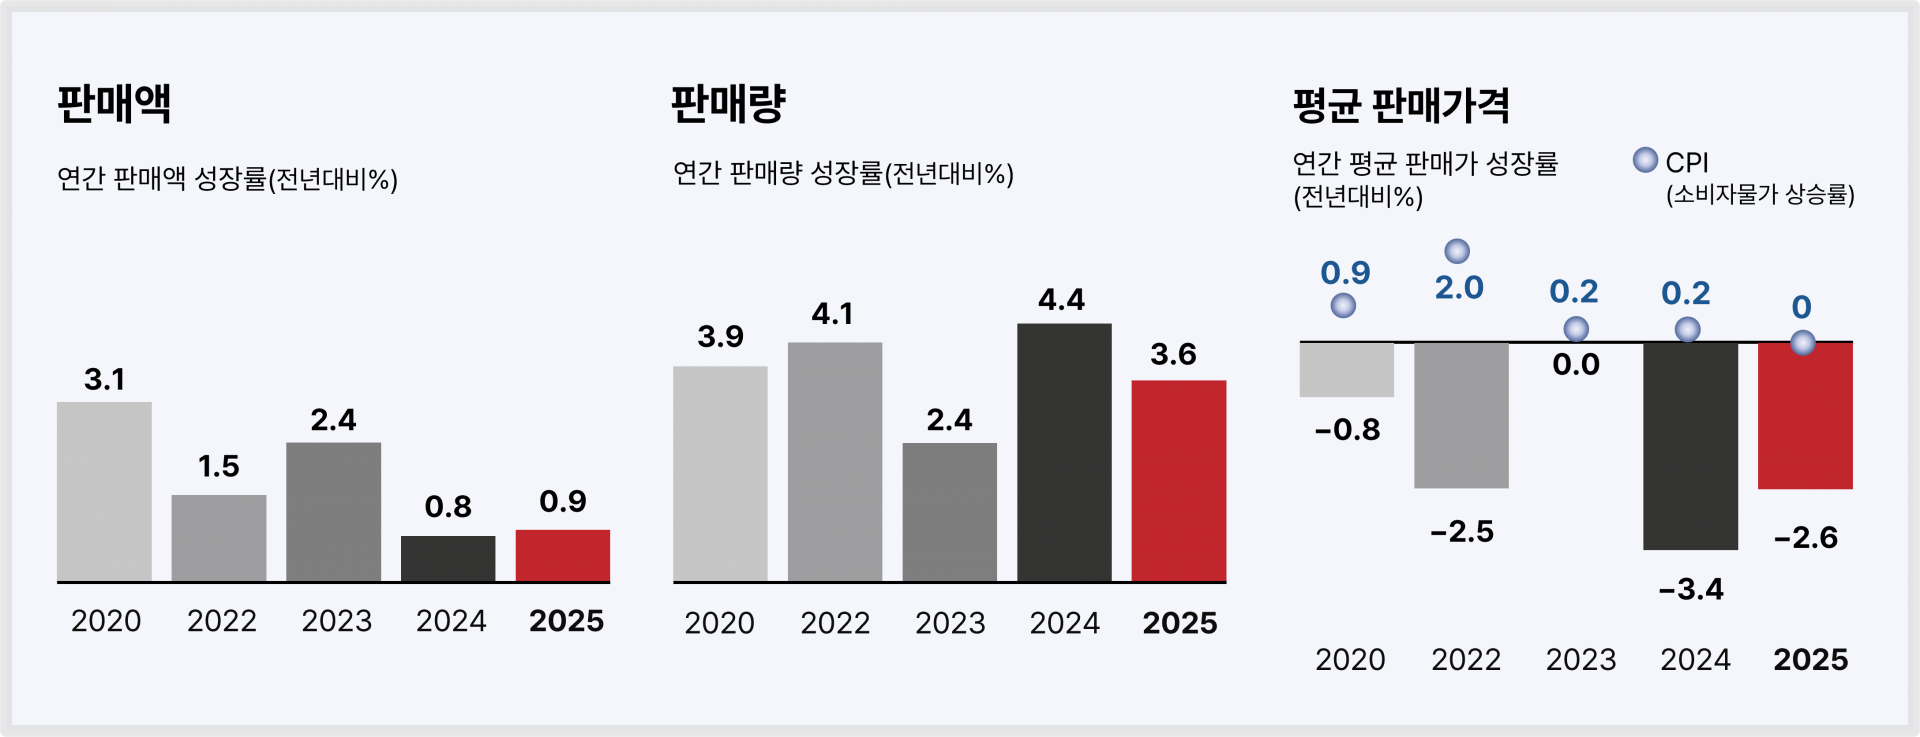
이러한 요인들이 복합적으로 작용하면서 2025년 중국 FMCG 시장은 판매량은 증가했지만, 그 증가분이 전체 판매액 성장으로 온전히 이어지지는 못했습니다.
그림 5 : 중국 도시소비자 연도별 FMCG 지출 규모
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
(그림 6)과 같이 최근 5년간 중국 소비재 판매량은 2~4%대 성장률을 오가며 안정적인 증가세를 보였습니다. 하지만 상품 판매가격이 하락하면서 판매액 증가는 이에 미치지 못했는데요. 2020년 이후 중국 경제의 불확실성이 커지며 소비자들이 좀 더 저렴한 브랜드와 저가 채널로 이동하는 등 가격 민감도가 높아졌고, 이에 대응하기 위한 가격 경쟁이 더욱 치열해진 결과입니다. 특히 이커머스와 퀵커머스 판매 비중이 높은 품목이나 PB(유통업체 자체 브랜드) 침투율이 높은 품목들의 가격 하락세가 가속화됐습니다.
이처럼 중국 소비재 시장이 가격 인상보다 판매량에 의존하는 구조로 바뀌면서, 판매량은 늘어도 전체 매출 볼륨을 키우기는 갈수록 어려워지고 있습니다.
그림 6 : 중국 소비재 시장 판매현황
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
4~5선 하위도시가
소비시장 주도
중국 전체 소비시장의 성장 둔화세는 뚜렷하지만, 그 안에서도 성장의 몫을 가져가는 영역들이 있습니다. 소비재 시장의 성장이 어디에서 발생하고, 또 어떤 소비층이 이를 견인하는지 살펴보면 현재 중국 소비시장의 기회가 어디에 숨어 있는지도 발견할 수 있습니다.
중국 도시는 경제 규모와 발전 수준에 따라 보통 1~5선 도시로 구분합니다. 우리에게 익숙한 베이징·상하이·선전·광저우 등이 1선 도시이고, 관광지로 유명한 후난성 장자제·윈난성 리장 같은 중소도시가 5선 도시입니다.
중국 FMCG 시장 성장률을 이러한 도시 등급별로 구분해 살펴보면, 흥미로운 사실을 발견하게 되는데요. 바로 하위 도시로 갈수록 성장세가 강해진다는 것입니다.
구체적으로 수치를 들여다보면, 1선 도시의 FMCG 판매액은 2024년 4.6% 감소한 데 이어, 지난해에도 0.5% 역성장했습니다. 대도시 거주 소비자들 경우 주거비를 비롯한 생활비 부담이 큰 만큼 식품과 생필품 지출을 더 보수적으로 관리하는 것으로 풀이됩니다. 항저우·허난성과 같은 2~3선 도시는 대체로 전국 평균과 비슷한 성장세를 보였습니다. 2025년 판매량은 3% 넘게 증가했지만 평균 판매가격이 각각 2.4%, 2.6% 하락하면서 판매액 성장률은 1%를 밑돌았습니다.
반면 4~5선 도시 경우 2025년 판매액이 각각 1.2%, 2.9% 증가하면서 상위 도시에 비해 높은 성장률을 보였습니다. 특히 5선 도시는 평균 판매가격이 2.7% 하락했음에도 판매량이 5.8%나 늘면서 중국 FMCG 시장의 성장에 가장 크게 기여했습니다. 중국의 4~5선 도시는 최근 도시화가 진행되면서 현대식 유통채널과 디지털 채널이 빠르게 확산되고 있고, 이로 인해 소비자들이 접할 수 있는 상품과 구매 채널도 다양해지고 있습니다. 이러한 변화가 1~2선 도시에 비해 상대적으로 활력 있는 소비시장을 형성하게 된 배경으로 풀이됩니다.
하지만 도시 등급과 관계없이 평균 판매가격이 모두 하락했다는 점은 중국 소비재 시장에 부담으로 작용하고 있습니다. 중국 소비재 시장의 성장축은 1~2선 도시에서 3~5선 하위 도시로 이동하고 있지만, 그 성장 역시 ‘가격’이 아닌 ‘판매량’에 의존하고 있는 상황입니다.
그림 7 : 중국 도시 등급별 소비재 시장 현황
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
중국 소비자를
'평균'으로 접근하면 안 되는 이유
중국 소비시장의 성장동인을 찾기 위해 앞에서 도시별로 접근했다면, 이번에는 가구 유형별로 살펴보겠습니다.
도시 등급별로는 4~5선 도시의 성장세가 두드러진 가운데 어린 자녀가 있는 가구보다 성인 자녀가 있는 가구와 중년 가구의 지출 증가세가 더 강한 것으로 나타났습니다. 1~5선 도시 전체에서 어린 자녀 가구의 지출 증가율은 0.2%에 그친 반면, 성인 자녀 가구와 중년 가구는 각각 2.2%, 2.7% 증가했습니다.
눈여겨볼 지역은 5선 도시입니다. 5선 도시는 모든 가구 유형이 평균 성장률을 웃돌았는데요. 특히 1~4선 도시의 경우 1~14세 어린 자녀가 있는 가구의 지출 금액이 -1.2~0.3% 성장에 머문 반면, 5선 도시에서는 5%나 성장했습니다. 대도시에 비해 주거·교육비 등 생활비 부담이 상대적으로 낮은 데다 자녀 관련 필수 소비를 우선하는 경향이 강하기 때문인 것으로 분석됩니다. 5선 도시는 18세 이상 성인 자녀가 있는 가구 역시 FMCG 지출 규모가 5.5% 증가해 전체 가구 유형 가운데 가장 높은 성장률을 기록했습니다.
이처럼 중국 소비시장은 도시와 가구 특성에 따라 소비의 방향과 규모가 달라지고 있습니다. 같은 어린 자녀가 있는 가구라도 전체 평균 성장률은 0.2%에 불과하지만 5선 도시에서는 5%에 이르는 점이 이를 단적으로 보여줍니다. 따라서 중국시장을 하나의 평균값을 기준으로 접근하는 전략은 유효하지 않습니다. ‘평균 소비자’라는 개념으로는 갈수록 세분화되는 중국 소비시장의 실체에 제대로 다가가기 어렵기 때문입니다.
그림 8 : 중국 가구 유형별 지출 증감률
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
판매량 늘었어도
가격 하락으로 엇갈린 시장
FMCG 시장 내 카테고리별 현황은 어떨까요. 포장식품(packaged food), 음료(beverage), 개인용품(personal care), 가정용품(home care) 등 4개 부문으로 나눠 살펴보겠습니다.
2025년 포장식품은 판매량이 3.1% 증가한 데 힘입어 판매액도 2.2% 늘며 비교적 견조한 성장세를 보였습니다. 평균 판매가격 하락 폭도 0.9%로 상대적으로 작았습니다. 품목별로는 인스턴트 라면(+6.1%), 건강기능식품(+3.5%), 영유아 조제분유(+2.3%), 비스킷(+1.8%)이 성장한 반면, 초콜릿(-3.2%) 등 일부 선택적 소비 품목은 부진했습니다.
반면 같은 식품 카테고리인 음료는 판매량이 3.9% 늘었지만 평균 판매가가 5.0%나 하락하면서 판매액은 오히려 1.2% 감소했습니다. 주스가 18.7%로 가장 높은 성장률을 기록했고, 맥주(+5.3%), 포장 생수(+4.6%), RTD 차(+3.0%)도 성장했지만, 우유(-5.0%)와 요거트(-4.9%) 등 유제품은 부진이 이어졌고, 인스턴트 커피(-1.1%)도 판매액이 감소했습니다.
가정용품은 청결·위생 수요가 지속되면서 판매량이 4.7% 증가했고 판매액도 2.7% 늘었습니다. 하지만 평균 판매가격은 2% 하락해 이 부문 역시 가격 압박에서 자유롭지 못했습니다. 세부 품목별로는 미용티슈(+3.8%), 주방세제(+1.8%), 세탁세제(+1.0%)가 성장세를 이어간 반면, 화장지(-6.8%)는 부진했습니다.
3년간 감소세를 보인 개인용품은 지난해 판매액이 1.3% 증가하며 플러스 성장으로 돌아섰습니다. 판매량 증가율은 0.4%에 그쳤지만 평균 판매가격이 0.8% 상승해 4개 부문 가운데 유일하게 가격이 오른 카테고리였습니다. 색조화장품(+4.6%), 생리대(+3.4%) 등이 매출 회복을 이끈 반면 샴푸(+1.1%), 스킨케어(+0.5%) 등 일상적인 품목의 성장세는 상대적으로 약했습니다.
4개 부문 판매현황에서 눈에 띄는 것은 음료와 개인용품의 상반된 흐름입니다. 음료는 판매량이 크게 늘고도 큰 폭의 가격 하락 탓에 역성장한 반면, 개인용품은 판매량이 거의 답보상태였지만 가격이 소폭 상승하며 플러스 성장했습니다.
그림 9 : 중국 FMCG 부문별 판매현황
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
고성장군 vs 저성장군,
성장 속도의 양극화
카테고리별로 좀 더 세분화해 고성장군과 저성장군을 분석해보면, 중국 소비재 시장에 뚜렷한 양극화가 진행되고 있음을 알 수 있습니다.
먼저 9% 이상 성장한 '고성장군'에는 건강·위생·주거환경과 관련한 카테고리들이 주로 포함됐습니다. 고령인구 증가의 영향으로 성인용 기저귀 수요가 증가하면서 판매액이 36%나 성장했고, 방향제(+24%), 반려동물 용품(+20%)도 높은 성장률을 기록했습니다. 2024년 14%나 역성장했던 소독제가 지난해에는 21% 성장한 점이 눈에 띕니다. 소독제의 판매액 증가는 기존 제품의 수요가 증가했다기보다 간편한 스프레이형 신제품이 출시되면서 시장 파이를 확대한 데 따른 것으로 분석됩니다.
케첩(9%)과 같이 중국 소비자들 사이에 사용 용도가 늘며 성장한 제품군도 주목할 필요가 있습니다. 일례로 하인즈는 중국에서 케첩을 서양 음식에 찍어 먹는 소스에서 중국의 대표 가정식인 토마토달걀볶음의 조리재료로 사용 영역을 넓혔고, 이러한 전략은 판매 확대에도 기여했습니다.
이처럼 고성장 카테고리는 중국의 인구와 가구구조 변화에서 새로운 수요를 찾거나 제품 형태 및 활용 범위를 확장했다는 공통점이 있습니다.
반면 저성장군에는 선택적 소비재뿐 아니라 일상 소비재도 다수 포함됐습니다. 수입 증류주(-17%), 와인(-7%), 사탕(-5%) 등 주로 선택적 소비 성격이 강한 품목의 감소폭이 컸고, 화장지(-6%), 멸균 우유(-5%), 핸드워시(-5%), 요거트(-5%) 등 일상적으로 구매하는 품목들도 역성장했습니다. 이들 품목의 부진은 소비 위축뿐 아니라 시장 성숙, 대체재로의 이동, 가격 하락, 소비빈도 감소 등이 복합적으로 영향을 미친 것으로 분석되는데요. 저성장 시장에서도 명확한 소비 니즈를 포착하거나 새로운 사용 상황을 만들어낸 카테고리는 두 자릿수 성장이 가능하다는 점을 되새길 필요가 있습니다.
그림 10 : 카테고리별 고성장&저성장 품목
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
온라인 점유율 38%로 확대,
오프라인은 ‘포맷 재편’
중국 FMCG 시장의 변화는 소비자가 이용하는 채널에서도 뚜렷하게 나타나고 있습니다.
상품구색과 편의성, 가격 대비 가치를 중시하는 소비자가 늘면서 온라인 영향력은 더욱 커지고 있습니다. 2025년 도시 소비자들의 FMCG 지출에서 이커머스 채널이 차지하는 비중은 38%까지 확대됐고, 지출 규모도 6% 늘었습니다.
오프라인의 경우 업태별로 성장세가 엇갈리고 있습니다. 전체 시장 점유율 30%로 오프라인 가운데 시장 규모가 가장 큰 슈퍼마켓과 소형 매장은 2025년 성장률 0%를 기록하며 시장 규모를 유지하는 데 그쳤습니다. 식료품점과 전문점은 각각 2%, 3%로 완만한 성장세를 이어가며 오프라인 소비가 보다 세분화된 포맷으로 분산되는 흐름을 보였습니다.
반면 하이퍼마켓 점유율은 2021년 16%에서 2025년 11%로 하락했고, 성장률도 -5%를 기록하며 중국 소비시장에서 입지가 계속 축소되고 있습니다. 가격 경쟁력이 약한 편의점 역시 5% 역신장했습니다.
이처럼 중국 오프라인 시장이 대형점 중심에서 소비 목적과 가격 경쟁력에 특화된 다양한 포맷으로 분화됨에 따라 소액·고빈도 구매에 맞춘 용량과 가격, 상품 구성의 세분화가 갈수록 중요해지고 있습니다.
그림 11 : 중국 유통채널별 비중 및 성장률
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
즉시배송 소매시장의 급성장
중국 유통채널에서 일어나고 있는 큰 변화 중 하나는 즉시배송 소매시장이 급성장하고 있다는 점입니다.
중국 O2O(음식배달+즉시소매) 시장 규모는 2021년 약 1조 3천억 위안에서 2025년에는 약 2조 7천억 위안으로 4년 사이 두 배로 확대된 것으로 추정됩니다.
특히 음식배달보다 즉시배송 소매(instant retail)의 성장세가 두드러집니다. 2021~2024년 즉시배송 소매의 연평균 성장률은 34%로 음식배달의 18%를 크게 웃돌았습니다. O2O 시장에서 즉시배송 소매가 차지하는 비중도 2021년 24%에서 2025년 36% 수준까지 확대된 것으로 추정됩니다. 중국 즉시배송 소매시장에서 FMCG가 차지하는 비중은 약 40%에 이르며, 소비자의 이용 목적도 신선식품이나 생필품 구매에서 다양한 일상 소비로 넓어지고 있습니다. 실제로 빵(+34%), 주스(+23%), 영양보충제(+22%), RTD 차(+22%) 등 다양한 FMCG 품목이 높은 성장률을 기록했습니다.
이처럼 중국 O2O 시장은 음식배달 중심에서 다양한 실물상품을 빠르게 받아보는 일상적인 쇼핑 채널로 영역을 넓혀가고 있습니다.
그림 12 : 중국 O2O 즉시배송 소매 시장 현황
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
가치 소비 타고 부상하는 채널
스낵 전문점, MWC, DS
한편 성장세가 둔화된 오프라인 시장에서도 가치 소비 트렌드를 타고 새로운 포맷들이 부상하고 있습니다.
스낵 할인점, 회원제 창고형 매장, 디스카운트 스토어가 대표적인데요. 이들 업태는 운영 방식도, 타깃도 다르지만, 전통적인 오프라인 유통업체들이 전반적으로 정체된 가운데서도 눈에 띄는 성장세를 보여주고 있습니다.
① 스낵 할인점 :
3~4선 도시 중심으로 빠르게 확산
가장 흥미로운 채널은 '스낵 할인점' 혹은 '간식 전문점'으로 불리는 신흥 채널입니다. 약 100~200㎡(약 30~60평) 규모의 매장에서 과자류를 중심으로 견과류, 음료, 베이커리, 간편식 등 3천~4천 개 SKU를 취급하는 스낵 할인점은 최근 중국 오프라인 시장에서 가장 주목받는 포맷 가운데 하나입니다. 가격이 저렴하고, 신상품 회전이 빨라 젊은 층은 물론, 중장년층에게도 부담없이 자주 들러 소소한 간식을 소비하는 채널로 자리잡고 있죠. 주로 유동인구가 많은 상권 중심으로 빠르게 매장이 늘어 전체 FMCG 유통시장에서 차지하는 채널 비중도 2023년 0.5%에서 2025년 1.1%로 두 배 이상 확대됐습니다.
지난해 구매자 침투율은 2023년보다 15%, 구매 빈도는 29% 증가해 신규 고객 유입뿐 아니라 기존 고객의 이용률도 함께 늘고 있는데요. 특히 대도시보다는 3~4선 도시에서의 성장성이 두드러집니다. 2023~2025년 3~4선 도시에서 스낵 할인점의 연평균 성장률은 약 65%로, 1선 도시의 약 17%를 크게 웃돌았습니다. 상대적으로 낮은 점포 운영비와 소비자들의 높은 가격 민감도, 새로운 상품을 저렴하게 즐기려는 소비 수요가 맞물리면서 하위급 도시가 핵심 성장시장으로 부상하고 있습니다.
현재 스낵 할인점 시장을 주도하는 곳은 밍밍헌망그룹(鸣鸣很忙集团)과 완천그룹(万辰集团)입니다. 밍밍헌망그룹은 링스헌망(零食很忙)과 자오이밍링스(赵一鸣零食) 두 브랜드를 중심으로 2025년 말 기준 2만 1,948개점을 운영하고 있고, 하오샹라이(好想来)와 라오포다런(老婆大人) 등을 운영하는 완천그룹은 1만 8,314개점까지 매장망을 확대했습니다.
중국의 대표적인 스낵 전문점 '링스헌망(사진 : 밍밍헌망)'
그림 13 : 중국 스낵 전문점 현황
자료 : 각사 연간 보고서
② 회원제 창고형 매장 :
중상위 소득층 중심으로 이용 확대
글로벌 소매시장에서 회원제 창고형 매장(Membership Wholesale Club)이 합리적인 가치소비 채널로 자리 잡았듯, 중국에서도 낮은 가격에 품질 좋은 상품을 구매하려는 도시 중상위 소득층을 중심으로 인기를 얻고 있습니다. 특히 2025년에는 구매자 침투율이 2023년 대비 36% 증가하면서 회원제 창고형 매장을 이용하는 소비자층이 확대됐고, FMCG 시장 내 채널 점유율도 2023년 1.3%에서 2025년 2.0%로 상승했습니다.
중국에서 MWC 시장을 주도하는 곳은 월마트의 샘스클럽(Sam’s Club)과 코스트코(Costco) 등 글로벌 기업들입니다. 샘스클럽은 2025년 중국 내 매장을 63개까지 확대했고, 코스트코는 7개점을 운영하고 있습니다. 중국에서 회원제 창고형 매장은 구매력이 높은 대도시를 중심으로 성장해 왔는데요. 2020년에는 알리바바 계열의 허마가 ‘허마X회원점’을 론칭하며 시장에 뛰어들어 한때 10개점까지 확대했지만, 2025년 8월 사업에서 완전히 철수하면서 현재 샘스클럽의 시장 지배력이 더욱 커졌습니다.
③ 디스카운트 스토어 :
저가격을 구현하는 새로운 모델 확산
세 번째 성장 채널은 디스카운트 스토어(discount stores)입니다. 지금의 디스카운트 스토어 성공 모델을 만든 기업이 바로 독일의 알디(Aldi)입니다. 상품 소싱부터 구성, 매장 운영까지 극도의 효율화를 통해 압도적인 저가격을 실현하는 업태로, 압축된 SKU와 높은 PB 비중을 특징으로 합니다.
중국에서는 이러한 하드 디스카운터를 비롯해 브랜드 재고를 저렴하게 판매하는 오프프라이스(off-price) 모델까지 다양한 할인 포맷이 성장하고 있습니다. 전체 FMCG 유통시장에서 디스카운트 스토어가 차지하는 비중은 아직 작지만 빠르게 확대돼 2023년 0.1%에서 2025년 0.4%로 2년 만에 네 배로 상승했습니다.
중국의 대표적인 디스카운트 스토어는 하오터마이(HotMaxx·好特卖)로, 2025년 약 900개 매장을 운영하고 있습니다. 브랜드 과잉재고나 이월상품 등을 매입해 대폭 할인 판매한다는 점에서 중국판 'TJ맥스(TJ Maxx)'라고 할 수 있죠. 이 외에도 하이터거우(HitGOO), 허마의 저가 슈퍼마켓 '차오허쏸NB(超盒算NB)', 독일의 알디(Aldi) 등이 중국 디스카운트 스토어 시장의 주요 주자들로 꼽히는데요. 하오터마이와 하이터거우가 브랜드 재고를 활용하는 오프 프라이스 모델이라면 차오허쏸NB와 알디는 PB와 SKU 효율화 등을 기반으로 한 하드디스카운트 모델이라는 점에서 차이가 있습니다.
현재 중국 유통시장에서 주목받고 있는 스낵 할인점, 회원제 창고형 매장, 디스카운트 스토어 세 업태는 모두 가격 대비 가치를 중시하는 중국 소비자들의 니즈에 맞는 사업구조를 갖고 있다는 공통점이 있습니다. 단순히 싼 제품을 파는 채널이 아니라 대량 매입과 빠른 상품 회전, 회원제와 차별화 상품, PB와 SKU 효율화, 재고상품 매입 등 각기 다른 방식으로 가격 경쟁력을 만들어내는 포맷들이 동시에 성장하고 있는 것이죠.
그림 14 : 중국 성장 채널 비교
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
PB, 저가대안에서
프리미엄까지 확대
회원제 창고형 매장과 디스카운트 스토어의 부상은 자연스럽게 PB(Private Brand) 확대로 이어지고 있습니다. 두 업태 모두 PB를 활용해 가격 대비 높은 가치를 제공하는 사업모델인 데다, 이러한 PB의 강점이 중국 소비자들의 가치 지향적 소비와 맞아떨어지면서 두 업태 외 다른 유통채널에서도 PB 구입이 확대되고 있는데요.
최근 중국 PB 시장에서는 빠른 성장과 가격대 다변화라는 두 가지 변화가 뚜렷하게 나타나고 있습니다.
중국 소비재 시장에서 PB가 차지하는 비중은 아직 작지만 성장 속도는 빠릅니다. 중국 도시 FMCG 시장에서 PB 비중은 2023년 1.0%에서 2024년 1.3%, 2025년 2.0%로 2년 만에 두 배로 확대됐고, 2025년 PB 지출액도 전년 대비 57% 증가했습니다.
PB 비중이 높은 카테고리를 살펴보면 신선우유가 13%로 조사 대상 가운데 가장 높았고, 햄버거·견과류·시리얼·주스에서도 PB 비중이 10% 안팎까지 높아졌습니다. 유통업체가 가격과 품질, 상품 차별화 역량을 확보한 카테고리를 중심으로 PB 구매가 확대되고 있는 것으로 보입니다.
또 한 가지 주목할 변화는 PB의 가격대가 저가에서 프리미엄까지 넓어지고 있다는 점입니다. 신선우유와 시리얼처럼 카테고리 평균보다 저렴한 PB가 있는 반면, 견과류·햄버거·섬유유연제·소프트케이크는 평균보다 높은 가격대에 판매되고 있습니다. 가격 경쟁력뿐 아니라 품질과 상품 차별화를 강조한 프리미엄 PB도 등장하면서, 중국 PB는 ‘저렴한 대체 상품’에서 해당 유통업체의 차별화 상품으로 역할이 확대되고 있습니다.
2025년 중국 PB 비중은 2%로 글로벌 평균 17%, 서유럽 41%와 비교하면 매우 낮은 수준이지만, 그만큼 향후 성장 여지가 큰 것으로 평가됩니다.
그림 15 : PB 비중 상위 10개 카테고리
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
가격 하락 이어지며
올해 1분기 판매액 역성장
2026년 1분기 중국 FMCG 시장은 평균 판매가격 하락세가 이어진 데다 판매량 증가율도 1.3%에 그치면서 전체 판매액이 1.3% 감소했습니다. 2025년에도 평균 판매가격이 하락했지만 판매량이 3.6% 증가하며 시장의 성장을 지탱한 반면, 올해 1분기에는 판매량 증가세마저 크게 둔화되면서 가격 하락분을 상쇄하지 못했는데요.
부문별로 보면 포장식품은 2026년 1분기 판매액이 전년 동기 대비 1% 증가하며 주요 FMCG 4개 부문 가운데 가장 견조한 모습을 보였습니다. 반면 음료 부문은 2.9% 역성장했고, 2025년 1.3% 성장했던 개인용품 역시 올 1분기에는 1.4% 감소하며 마이너스로 전환됐습니다. 가정용품은 판매액이 3% 감소해 4개 부문 가운데 가장 큰 폭의 하락세를 나타냈으며, 특히 화장지(-10.2%)와 주방세제(-6.7%) 등 일상적인 생활용품의 부진이 두드러졌습니다.
그림 16 : 분기별 FMCG 판매현황
자료 : 월드패널 바이 뉴머레이터, 베인&컴퍼니 분석
주 : 전체 FMCG 대상(신선식품 제외)
‘가치’ 중심으로 재편되는 중국 소비시장
중국 FMCG 시장은 전반적인 상품가격 하락 속에서 판매량에 의존한 성장을 이어가고 있습니다. 소비자들이 불필요한 지출을 줄이고 가격 대비 가치를 중시하면서 일상적인 식품·음료 구매는 중저가 제품으로 이동하는 반면, 일부 뷰티·퍼스널케어에서는 프리미엄 소비를 유지하는 ‘선택적 프리미엄화’ 성향도 나타나고 있습니다.
소비재 시장의 성장축도 과거 1~2선 도시에서 4~5선 도시로, 젊은층에서 중장년·고령 가구로 이동하고 있습니다.
이처럼 중국 경제가 고성장기를 지나 저성장 국면에 진입하면서 기업들에게는 소비자의 니즈와 구매 목적, 이용 채널, 가격 대비 가치 기준을 더욱 세분화해 접근하는 전략이 중요해지고 있는데요. 향후 중국 FMCG 시장에서는 가격 경쟁력이 높은 중저가 제품과 차별화된 가치를 갖춘 프리미엄 제품으로 수요가 나뉘는 소비 양극화가 더욱 심화될 전망입니다.
<자료출처>
1. 레이터월드패널 바이 뉴머레이터, 베인&컴퍼니
2. 중국 국가통계국
ⓒ Retail Talk
1. 리테일톡에 게재된 모든 콘텐츠에 대한 저작권은 리테일톡과 콘텐츠 제휴사에 있습니다.
2. 리테일톡은 유통업계의 다양한 관점을 공유하기 위해 외부 전문가 기고를 게재하며, 외부 필진의 원고 내용은 리테일톡의 편집 방향 및 공식 입장과 다를 수 있습니다.
3. 무단복제와 무단전재를 금합니다.